
In vielen Haushalten liegt der Ordner mit den Versicherungen jahrelang oben auf dem Schrank und wird nur geöffnet, wenn etwas passiert ist. Spätestens nach einem Schaden, etwa einem Leitungswasserschaden in der Wohnung, zeigt sich dann, ob der Schutz passt. Wer seine Policen vorher einmal durchsieht, stößt nicht selten auf ein typisches Durcheinander: zwei Verträge, die sich überschneiden, eine Absicherung, die nicht mehr gebraucht wird, und eine Lücke, die nie aufgefallen ist.
Das Muster ist leicht zu erklären. Kaum jemand plant, sich falsch zu versichern. Es passiert nebenbei: Ein Vertrag wird beim Auszug abgeschlossen, ein anderer bei der ersten Anstellung, ein dritter, weil ein Bekannter gerade im Vertrieb arbeitete. Nach ein paar Jahren weiß niemand mehr genau, was abgedeckt ist und was nur Geld kostet.
Fachwissen braucht es für das Aufräumen nicht. Es reicht, einmal systematisch vorzugehen und danach dranzubleiben. Die folgende Anleitung führt in fünf Schritten durch die eigenen Verträge.
Vorab ein Grundsatz: Verstehen kommt vor Unterschreiben. Wer die Begriffe in seinen Verträgen nicht kennt, unterschreibt im Blindflug. Schlagen Sie unbekannte Klauseln deshalb nach, bevor Sie etwas entscheiden. Ein gepflegtes Versicherungs-Lexikon hilft dabei, weil es Fachbegriffe wie Selbstbeteiligung, Unterversicherung oder Obliegenheit in verständliche Sprache übersetzt. Mit diesem Grundverständnis fallen die nächsten Schritte leichter.
Einmal im Jahr die eigenen Policen durchzusehen, deckt Lücken und Doppelversicherungen auf.
Schritt 1: Alle Verträge an einen Ort holen
Der erste Schritt klingt banal, ist aber der wichtigste. Sammeln Sie jede Police, die Sie finden: im Ordner, in alten E-Mails, im Online-Postfach der Anbieter. Legen Sie eine einfache Tabelle an mit Anbieter, Art der Versicherung, Jahresbeitrag, Vertragsablauf und Kündigungsfrist. Erst wenn alles nebeneinandersteht, sehen Sie das ganze Bild. Vergessene Verträge finden Sie oft über die Kontoauszüge. Suchen Sie dort nach Lastschriften von Versicherern und denken Sie auch an jährliche Abbuchungen.
Bei den Fristen lohnt ein genauer Blick. Viele Sachversicherungen laufen ein Jahr und verlängern sich automatisch, gekündigt wird meist mit drei Monaten Frist zum Ablauf. Verträge mit mehr als drei Jahren Laufzeit können Sie nach deutschem Recht zum Ende des dritten Jahres kündigen (§ 11 Abs. 4 VVG). Erhöht der Versicherer den Beitrag aufgrund einer Anpassungsklausel, ohne dass sich der Schutz ändert, dürfen Sie innerhalb eines Monats nach Zugang der Mitteilung kündigen (§ 40 VVG).
Schritt 2: Zwischen wichtig und verzichtbar trennen
Jetzt wird sortiert. Die entscheidende Frage lautet: „Ruiniert mich dieser Schaden, wenn ich nicht versichert bin?“ Nach genau diesem Maßstab arbeitet auch die Verbraucherzentrale. Existenzbedrohende Risiken gehören abgesichert, kleine Schäden kann man selbst tragen. Als besonders wichtig gelten die private Haftpflicht und die Absicherung der Arbeitskraft, während Policen für Handy, Brille oder Reisegepäck laut Verbraucherzentrale meist verzichtbar sind. Wer solche Kleinpolicen kündigt, spart oft schon einige Euro im Monat.
Schritt 3: Lücken schließen, Doppeltes streichen
Aus der Liste ergibt sich fast von selbst, wo es hakt. Fehlt die Berufsunfähigkeitsversicherung, obwohl Sie von Ihrem Einkommen leben? Das ist eine klassische Lücke. Zahlen Sie dagegen für zwei Unfallversicherungen oder eine Absicherung, die zur heutigen Lebenssituation nicht mehr passt? Dann kann sie weg. Das Prinzip kennt man aus anderen Bereichen. Ähnlich wie beim Vergleich verschiedener Gehhilfen zählt, was zum tatsächlichen Alltag passt, und nicht die längste Leistungsliste.
Echte Doppelversicherungen entstehen häufig nach einem Zusammenzug, wenn beide Partner ihre Hausrat- oder Haftpflichtpolice mitbringen. Haben Sie den zweiten Vertrag ohne Kenntnis des ersten geschlossen, können Sie verlangen, dass der spätere Vertrag aufgehoben wird (§ 79 VVG). Prüfen Sie bei der Hausrat außerdem die Versicherungssumme. Viele Tarife verzichten auf den Abzug wegen Unterversicherung, wenn die Summe einem festen Betrag pro Quadratmeter Wohnfläche entspricht, oft 650 Euro oder mehr. Nach einem Umzug in eine größere Wohnung muss die Summe mitwachsen.
Schritt 4: Vor dem Abschluss die Fakten offenlegen
Wenn Sie eine neue Police abschließen, sind die Gesundheits- und Vorfragen keine lästige Formsache. Nach § 19 des Versicherungsvertragsgesetzes müssen Sie die abgefragten Umstände wahrheitsgemäß angeben. Andernfalls kann der Versicherer je nach Verschulden vom Vertrag zurücktreten, kündigen oder ihn rückwirkend anpassen. Diese Rechte erlöschen in der Regel fünf Jahre nach Vertragsschluss, bei Vorsatz oder Arglist erst nach zehn Jahren (§ 21 Abs. 3 VVG). Füllen Sie solche Fragebögen deshalb lieber gründlich als schnell aus und heben Sie eine Kopie auf. Das kostet zehn Minuten und erspart im Ernstfall böse Überraschungen.
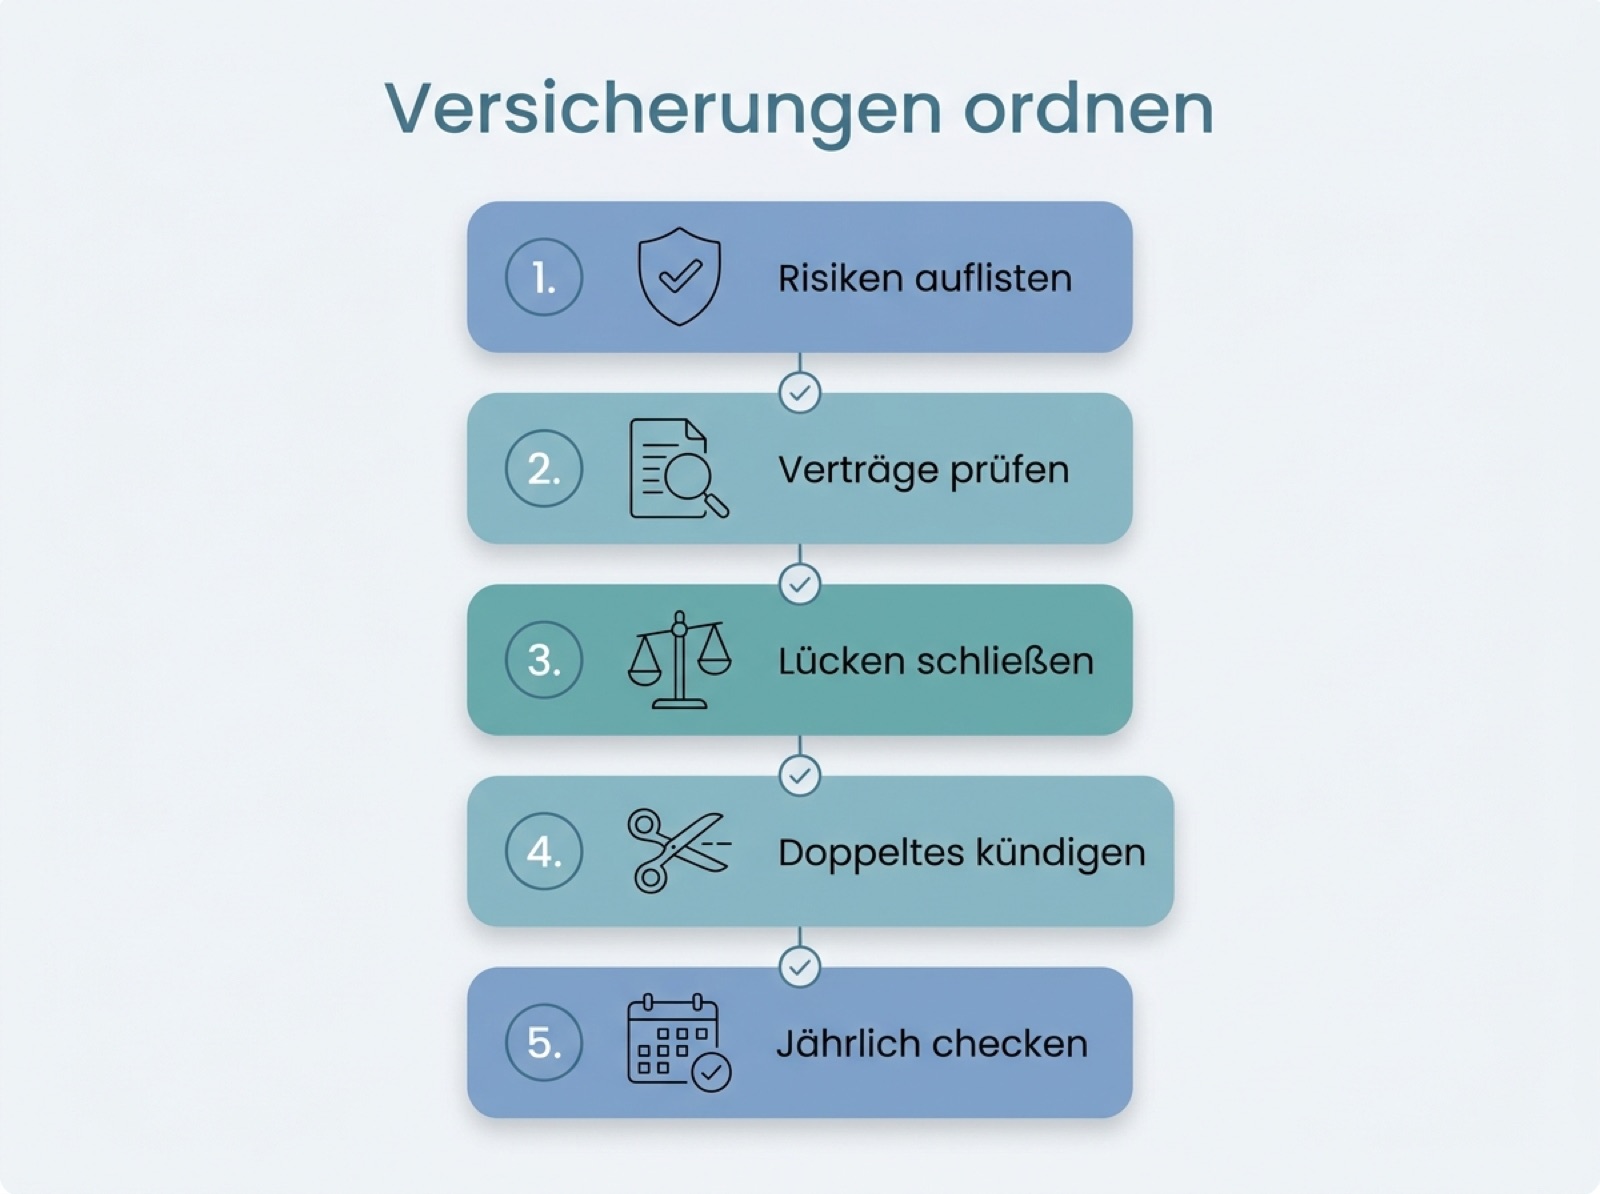
In fünf Schritten vom Versicherungschaos zur aufgeräumten Absicherung.
Schritt 5: Einmal im Jahr einen festen Termin setzen
Der letzte Schritt hält alles zusammen. Tragen Sie sich einen jährlichen Versicherungs-Check in den Kalender ein, am besten gekoppelt an einen Anlass, den Sie ohnehin haben. Manche prüfen ihre Policen im Dezember, wenn sie sich ohnehin mit steuerlichen Vorteilen und Sonderzahlungen beschäftigen. Bei einem Umzug, einer Heirat oder einem neuen Job gehört der Ordner sowieso auf den Tisch. So ähnlich wie eine Checkliste vor dem Winter sorgt dieser feste Termin dafür, dass nichts Wichtiges durchrutscht.
Mit dieser Routine wird der Ordner zum Nachschlagewerk. Sie wissen, was Sie haben und was Sie dafür zahlen. Der Aufwand liegt bei einem Nachmittag im Jahr. Dieser Ratgeber ersetzt keine individuelle Versicherungsberatung. Bei Berufsunfähigkeit oder Altersvorsorge lohnt sich ein unabhängiger Rat, etwa bei einer Verbraucherzentrale oder einem Versicherungsberater auf Honorarbasis.
Häufige Fragen
Wie oft sollte ich meine Versicherungen überprüfen?
Einmal im Jahr reicht in der Regel völlig. Zusätzlich lohnt sich ein Blick immer dann, wenn sich im Leben etwas ändert: Umzug, Heirat, Familienzuwachs, neuer Job oder ein größerer Kauf. Solche Ereignisse verschieben oft die Risiken und damit den passenden Schutz.
Welche Versicherungen sind wirklich unverzichtbar?
Für fast alle gelten die private Haftpflicht, ein Krankenversicherungsschutz und die Absicherung der eigenen Arbeitskraft als Basis. Was darüber hinaus sinnvoll ist, hängt von der Lebenssituation ab. Wer Kinder hat, ein Haus besitzt oder selbstständig ist, braucht andere Bausteine als ein Berufseinsteiger.
Kann ich mehrere Versicherungen bündeln, um zu sparen?
Bündeln bringt manchmal einen kleinen Rabatt, ist aber kein Selbstzweck. Wichtiger ist, dass jede einzelne Police zu Ihrem Bedarf passt. Ein günstiges Paket mit Leistungen, die Sie nie brauchen, ist teurer als zwei passende Einzelverträge.
Was passiert, wenn ich beim Abschluss etwas verschweige?
Verschweigen Sie abgefragte Umstände, riskieren Sie Ihren Schutz genau dann, wenn Sie ihn brauchen. Der Versicherer darf bei einer Anzeigepflichtverletzung je nach Verschulden vom Vertrag zurücktreten, kündigen oder ihn anpassen. Deshalb gilt: lieber ehrlich und vollständig antworten, auch wenn der Beitrag dadurch etwas höher ausfällt.