
Eine neue Küche, ein Auto, eine Sanierung: Sobald die Idee konkret wird, wirkt die Finanzierung oft wie eine Nebensache. Ein Kredit, eine Rate, fertig. Diese Leichtfertigkeit wird teuer, denn die meisten Fehler bei der Finanzierungsplanung passieren, bevor das erste Bankgespräch stattfindet. Dieser Ratgeber geht die typischen Stolperstellen der Reihe nach durch, vom Kassensturz bis zum Kleingedruckten.
Der häufigste Anfangsfehler: Es gibt keine ehrliche Zahl, wie viel Geld am Monatsende tatsächlich übrig bleibt. Bevor über Zinsen gesprochen wird, sollte deshalb ein sauberer Kassensturz stehen. Genau diesen Einstieg empfehlen die Experten von Finanzierungsrechner, und er erspart später eine Menge Ärger. Erst die eigenen Zahlen, dann die Angebote. Nicht umgekehrt.
Warum der Kassensturz am Anfang steht
Ein Haushaltsbuch über zwei bis drei Monate klingt pedantisch. Es ist aber der Moment, in dem die Planung ehrlich wird. Zwischen dem, was man sich leisten zu können glaubt, und dem, was das Konto hergibt, liegt oft ein spürbarer Unterschied. Regelmäßige Kleinbeträge für Versicherungen und Abos summieren sich. Dazu kommen jährliche Zahlungen wie die Kfz-Steuer oder die Nebenkostenabrechnung, die man auf zwölf Monate umrechnen sollte.
Erst danach lässt sich eine realistische Rate bestimmen. Eine brauchbare Faustregel: Die monatliche Belastung muss auch dann noch tragbar sein, wenn ein Gehalt für ein paar Monate wegfällt. Daneben gehört eine eiserne Reserve aufs Tagesgeldkonto. Verbraucherschützer nennen dafür meist zwei bis drei Netto-Monatsgehälter, die nicht in die Finanzierung fließen. Ohne diesen Puffer gerät man bei der ersten kaputten Waschmaschine ins Straucheln. Vor dem ersten Antrag lohnt außerdem ein Blick in die eigene Schufa-Auskunft. Die Datenkopie nach Art. 15 DSGVO ist kostenlos, und falsche Einträge lassen sich so korrigieren, bevor sie den Zins verschlechtern. Bei Vergleichsportalen und Banken sollte zunächst nur eine Konditionsanfrage gestellt werden, die anders als eine Kreditanfrage den Score nicht beeinflusst. Kleine finanzielle Spielräume lassen sich übrigens aktiv suchen, etwa die steuerlichen Vorteile im Dezember, die viele schlicht liegen lassen.
Eigenkapital verändert alles
Unterschätzt wird zu Beginn meist das Eigenkapital. Viele gehen davon aus, wer finanziert, brauche ohnehin kein Erspartes. Das ist ein Trugschluss. Schon ein kleiner Eigenanteil senkt die benötigte Kreditsumme und verkürzt die Laufzeit. Oft verbessert er auch den Zinssatz, weil das Risiko für den Geldgeber sinkt.
Ein einfaches Rechenbeispiel zeigt die Wirkung: Wer 12.000 Euro über fünf Jahre zu einem effektiven Jahreszins von 7 Prozent finanziert, zahlt rund 236 Euro im Monat und insgesamt etwa 2.180 Euro Zinsen. Werden vorher 3.000 Euro angespart und nur noch 9.000 Euro finanziert, sinkt die Rate auf rund 177 Euro und die Zinslast auf etwa 1.640 Euro. Dafür reichen konsequente kleine Sparraten über ein knappes Jahr. Wer also nicht unter Zeitdruck steht, schiebt den Start bewusst nach hinten und baut erst ein Polster auf.
Der ehrliche Blick auf die eigenen Zahlen ist der wichtigste Schritt vor jedem Kreditgespräch.
Angebote vergleichen, ohne sich zu verzetteln
Das erste Angebot ist selten das beste. Die Hausbank ist bequem, weil sie die Kontoumsätze schon kennt. Ein Vergleich mehrerer Anbieter zeigt trotzdem häufig Zinsunterschiede, die über die Laufzeit mehrere hundert Euro ausmachen. Entscheidend ist der effektive Jahreszins, weil er anders als der Sollzins die Nebenkosten einschließt. Kreditgeber müssen ihn nach der Preisangabenverordnung in jeder Werbung mit Zinsangabe nennen.
Wie stark sich Konditionen unterscheiden, lässt sich an den offiziellen Zahlen ablesen: Die Zinsstatistik der Deutschen Bundesbank dokumentiert die durchschnittlichen Effektivzinsen für Ratenkredite und liefert damit einen nüchternen Vergleichsmaßstab jenseits der Werbeversprechen. Liegt ein Angebot deutlich über diesem Durchschnitt, lohnt das Nachfragen. Achte auch auf den Zusatz „ab“ vor dem Zins. Den beworbenen Bestwert bekommt nur ein Teil der Kunden, der tatsächliche Zins hängt von der Bonität ab.
Beim Vergleichen hilft eine simple Struktur, ähnlich wie man vor dem Kauf einer Smartwatch die Modelle nebeneinanderlegen würde:
- Laufzeit und Rate notieren und gegenüberstellen
- Effektivzins als Vergleichsgröße, nicht den Sollzins
- Sondertilgungen: Sind kostenlose Extra-Zahlungen möglich?
- Restschuldversicherung kritisch prüfen, oft teuer und selten nötig
- Gesamtkosten über die volle Laufzeit ausrechnen, nicht nur die Monatsrate
Diese fünf Punkte klingen banal. Sie verhindern aber, dass eine niedrige Monatsrate blendet, hinter der eine lange Laufzeit und entsprechend hohe Gesamtkosten stecken. Im Beispiel oben würde dieselbe Summe über acht statt fünf Jahre die Rate zwar drücken, die Zinsen aber um mehr als die Hälfte erhöhen.
Das Kleingedruckte, das keiner liest
Vertragsdetails sind unbequem, und deshalb überliest man sie. Die Verbraucherzentrale rät, gegenüber Kreditangeboten eine gesunde Skepsis zu bewahren, weil Banken naturgemäß ein Interesse an hohen Zinserträgen haben. In ihrem Überblick zu häufigen Fragen rund um Finanzierung werden typische Stolperfallen benannt.
Bei einem Ratenkredit in Deutschland lohnt der Blick auf diese Punkte:
- Widerrufsrecht: Verbraucher können einen Kreditvertrag innerhalb von 14 Tagen ohne Begründung widerrufen (§ 495 BGB).
- Vorzeitige Rückzahlung: Sie ist jederzeit erlaubt. Die Vorfälligkeitsentschädigung ist bei Ratenkrediten auf 1 Prozent des vorzeitig zurückgezahlten Betrags gedeckelt, bei weniger als einem Jahr Restlaufzeit auf 0,5 Prozent (§ 502 BGB).
- Restschuldversicherung: Sie ist freiwillig. Verlangt der Kreditgeber sie als Bedingung für den Kredit, müssen ihre Kosten in den effektiven Jahreszins eingerechnet werden.
- Gebühren: Laufzeitunabhängige Bearbeitungsgebühren hat der Bundesgerichtshof 2014 für Verbraucherkredite gekippt. Taucht trotzdem eine solche Gebühr im Angebot auf, ist das ein Warnsignal.
Wer Zeile für Zeile durchgeht, findet solche Posten. Wer nur die Rate liest, findet sie erst auf dem Kontoauszug.
Nerven behalten gehört dazu
Der emotionale Teil der Planung ist real. Bei größeren Summen schleicht sich Unsicherheit ein, und man neigt dazu, entweder überstürzt zu unterschreiben oder alles endlos aufzuschieben. Bewährt hat sich eine einfache Regel: Unterschrieben wird frühestens nach einer Nacht Bedenkzeit. Seriöse Anbieter halten ihre Konditionen ohnehin einige Tage. Bei Themen, die schnell ins Grübeln führen, bieten die Strategien gegen Ängste und Grübeln ein paar Ansätze, die sich erstaunlich gut auf finanzielle Entscheidungen übertragen lassen.
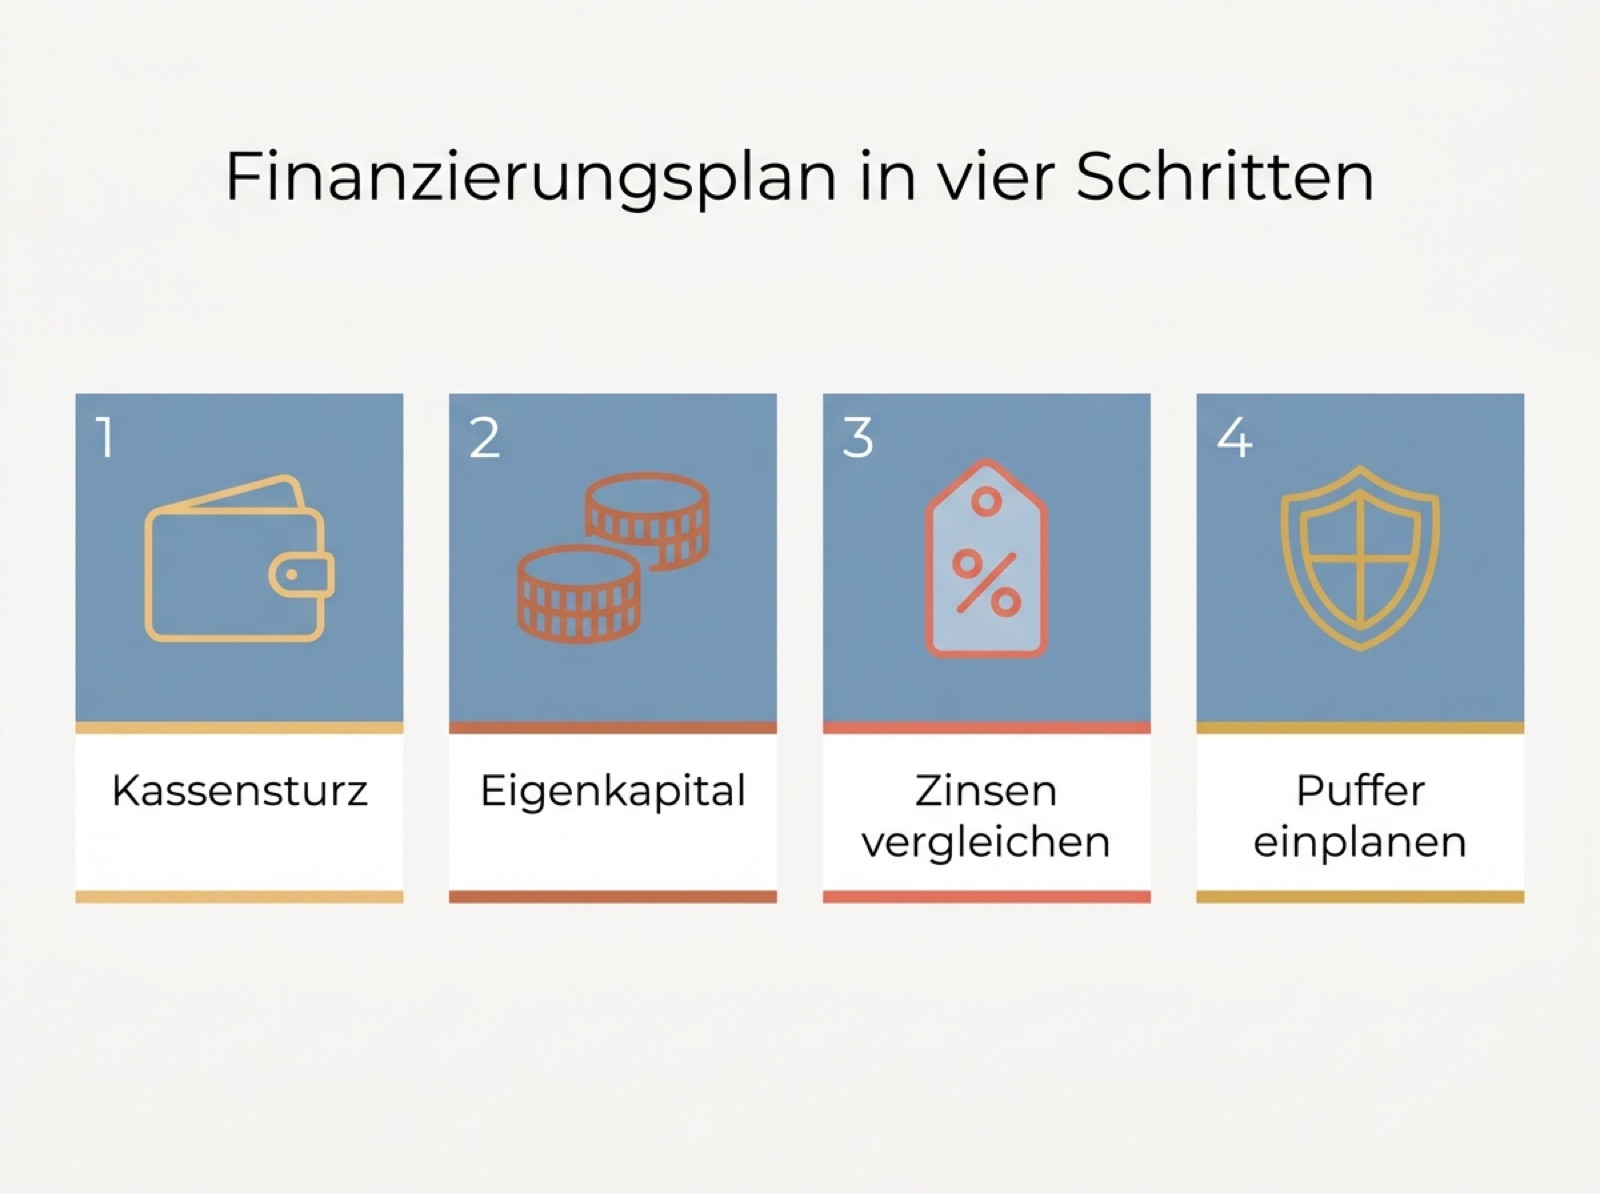
Vier Schritte, die sich bei der eigenen Planung bewährt haben.
Die Reihenfolge, die sich lohnt
Eine gute Finanzierung erkennt man an fairen Konditionen und einer überschaubaren Laufzeit, idealerweise mit kostenloser Sondertilgung. Wichtiger als jedes einzelne Angebot ist aber die Struktur dahinter. Für jede größere Anschaffung taugt dasselbe Muster: erst der ehrliche Kassensturz, dann das Eigenkapital prüfen, dann Angebote vergleichen und zuletzt einen Puffer für den Notfall einplanen.
Finanzierungsplanung ist kein Talent, das man hat oder nicht hat. Es ist Handwerk. Wer die eigenen Zahlen kennt, mehrere Angebote nebeneinanderlegt und das Kleingedruckte nicht scheut, entscheidet ruhiger und meist deutlich günstiger. Dieser Beitrag ersetzt keine individuelle Finanz- oder Kreditberatung. Bei größeren Summen lohnt ein Termin bei einer unabhängigen Beratungsstelle, etwa der Verbraucherzentrale.