
Kaum ein Griff im Geldbeutel ist so alltäglich und wird trotzdem so selten hinterfragt wie die Wahl der richtigen Karte. Wir haben mit Martina Renz gesprochen, die in unserer Redaktion seit Jahren Finanzthemen betreut und regelmäßig Angebote unter die Lupe nimmt. Sie kennt die Stellen, an denen es teuer wird – und rät dazu, vor dem Antrag genau hinzusehen, wie Kreditkartenvergleich im Detail erklärt, welche Konditionen wirklich hinter den bunten Werbeversprechen stecken.
„Die meisten wählen nach Gefühl, nicht nach Bedarf“
Redaktion: Frau Renz, woran scheitern Menschen am häufigsten bei der Kartenwahl?
Renz: Am eigenen Bauchgefühl. Viele nehmen die Karte, die ihnen die Hausbank am Schalter vorlegt, oder die mit dem schönsten Design. Dabei ist die erste Frage eigentlich ganz nüchtern: Wofür brauche ich das Ding überhaupt? Wer zweimal im Jahr verreist, hat andere Anforderungen als jemand, der jeden Tag im Supermarkt kontaktlos zahlt. Ich sage immer: Erst der Bedarf, dann das Produkt.
Redaktion: Und wie findet man den eigenen Bedarf heraus?
Renz: Ich empfehle, einen Monat lang ehrlich mitzuschreiben, wo und wie man bezahlt. Online, im Ausland, an der Tankstelle, im Abo. Nach vier Wochen sieht man ein Muster. Interessant ist, dass sich das Bezahlverhalten in Deutschland stark verschiebt – laut der Studie der Deutschen Bundesbank zum Zahlungsverhalten verliert das Bargeld Jahr für Jahr an Boden, während Karte und Smartphone zulegen. Genau deshalb lohnt es sich, die eigene Karte bewusst auszusuchen statt sie einfach zu erben.
Kontaktlos zahlen ist Alltag – umso wichtiger ist es, die passende Karte bewusst auszuwählen.
Debit, Kredit oder Prepaid – wo liegt der Unterschied?
Redaktion: Für viele klingt „Karte“ nach einer einzigen Sache. Muss man die Typen wirklich auseinanderhalten?
Renz: Unbedingt, denn sie funktionieren völlig verschieden. Grob gibt es drei Familien:
- Debitkarte: Der Betrag wird sofort vom Girokonto abgebucht. Praktisch, weit akzeptiert, kaum Zusatzleistungen.
- Kreditkarte: Sie räumt ein Zahlungsziel ein, bringt oft Reise-Extras mit, kann aber je nach Modell Gebühren und Zinsen verursachen.
- Prepaid-Karte: Funktioniert nur mit vorher aufgeladenem Guthaben. Kein Dispo, dafür volle Kostenkontrolle.
Wer das einmal verinnerlicht hat, fällt auf reißerische Werbung deutlich seltener herein.
Redaktion: Viele bleiben ja aus Bequemlichkeit bei der Karte ihrer Hausbank. Ist das ein Fehler?
Renz: Nicht grundsätzlich. Gerade Institute wie die Sparkasse haben den Vorteil der Filiale um die Ecke und eines Ansprechpartners, den man kennt. Das ist vielen Menschen mehr wert als der letzte gesparte Euro, und das ist völlig legitim. Nur sollte man auch hier nicht blind unterschreiben, sondern das konkrete Modell mit seinen Konditionen prüfen. Selbst innerhalb eines Hauses gibt es meist mehrere Kartenvarianten mit spürbar unterschiedlichen Gebühren. Die Nähe zur Bank ersetzt den Vergleich nicht, sie ergänzt ihn.
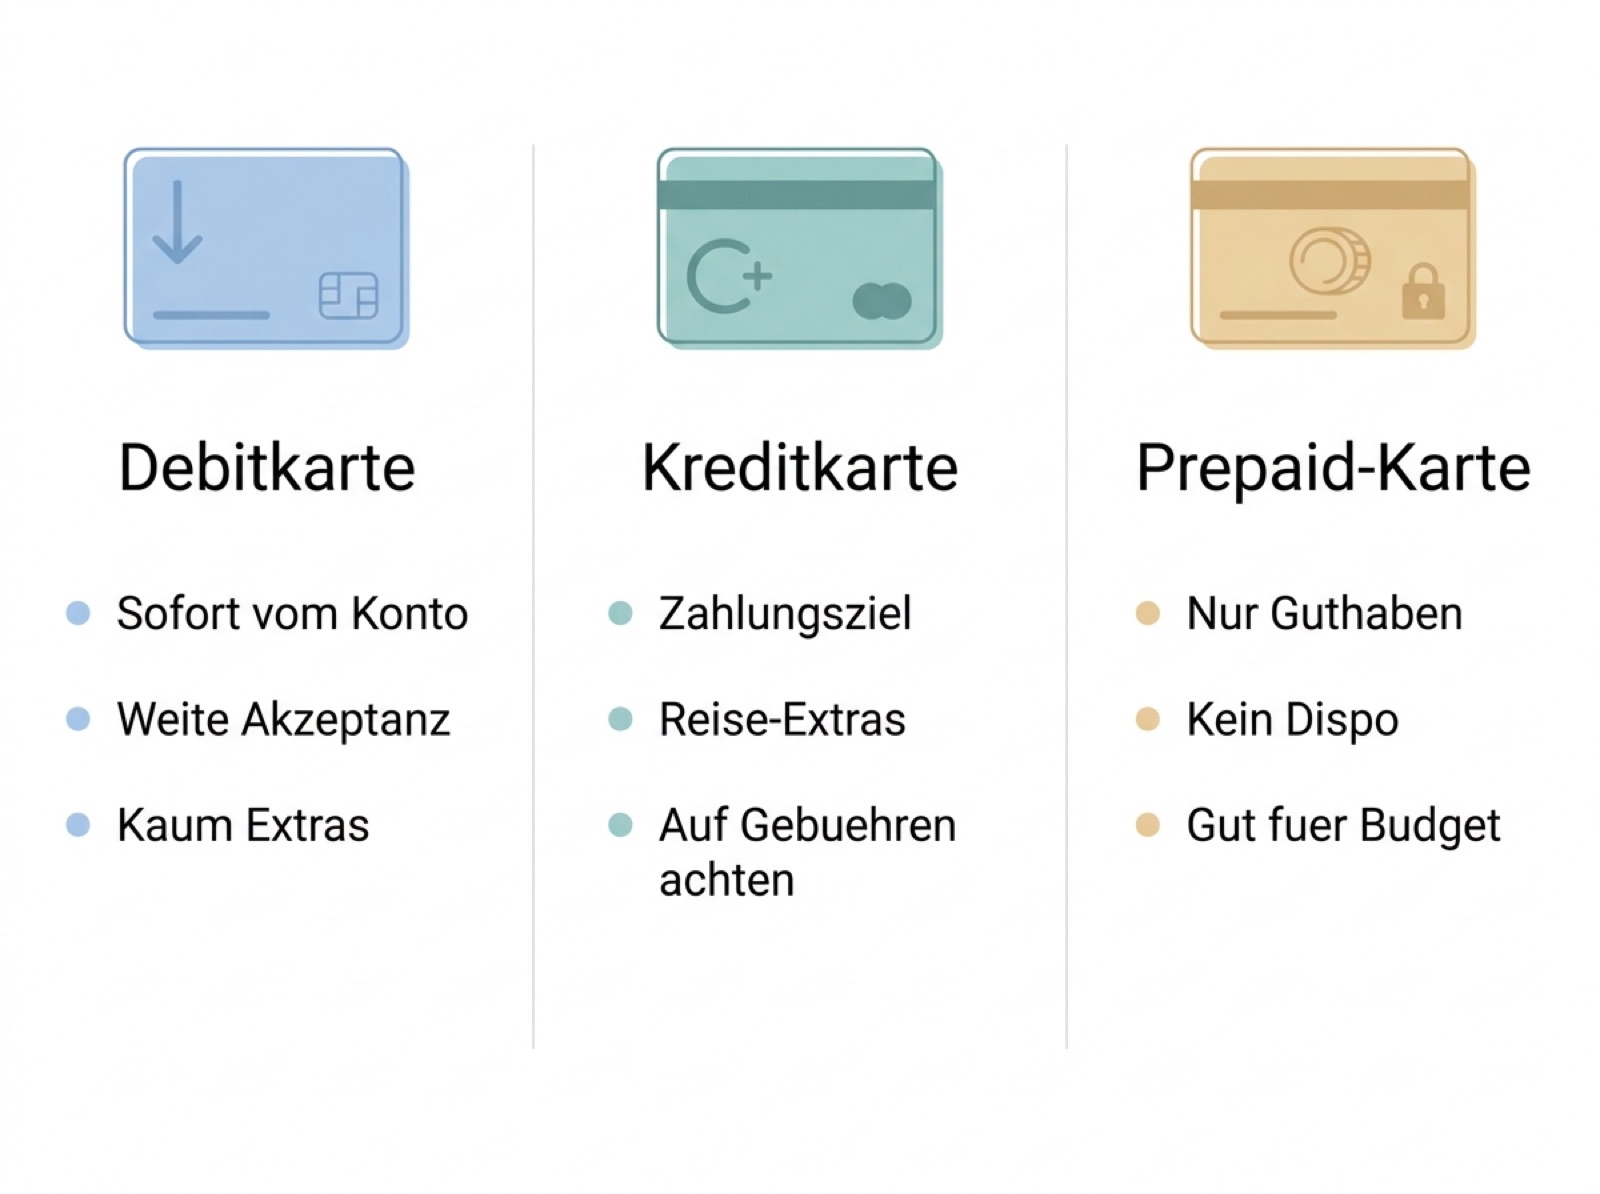
Drei Kartentypen, drei Logiken – die Übersicht hilft bei der ersten Einordnung.
Redaktion: Gibt es einen Typ, den Sie generell empfehlen?
Renz: Nein, und das ist der Punkt. Es gibt keine beste Karte, nur die beste Karte für einen bestimmten Menschen. Ein Student mit knappem Budget ist mit Prepaid oft besser aufgehoben als mit einem Kreditrahmen, der zum Schuldenmachen einlädt. Ein Vielreisender wiederum spart mit der passenden Kreditkarte im Ausland richtig Geld. Wie eng Kartenwahl und Budget zusammenhängen, merkt man übrigens auch beim Blick auf das eigene Netto – dazu haben wir gezeigt, wie sich am Jahresende noch mehr aus dem Gehalt herausholen lässt.
Die Kostenfallen, die keiner auf dem Zettel hat
Redaktion: Sie sprechen viel von Gebühren. Wo lauern die typischen Fallen?
Renz: An drei Stellen. Erstens die Jahresgebühr, die manchmal erst im zweiten Jahr fällig wird – im ersten ist die Karte „kostenlos“, danach greift der reguläre Preis. Zweitens die Auslandseinsätze: Fremdwährungsgebühren fressen schnell zwei Prozent jeder Zahlung. Und drittens die Teilzahlung, dieser scheinbar bequeme Ratenkredit auf der Kreditkarte. Da schnellen die Zinsen gern in den zweistelligen Bereich.
Redaktion: Klingt, als sollte man das Kleingedruckte wirklich lesen.
Renz: Und wie. Die Verbraucherzentrale warnt seit Jahren davor, dass an Karten teure Extras wie Versicherungen gekoppelt werden, die kaum jemand braucht – wer sich dafür interessiert, findet bei der Verbraucherzentrale Hamburg zu teuren Kreditkarten-Extras eine gute Übersicht. Mein Tipp: Immer die Preis- und Leistungsverzeichnisse vergleichen, nicht die Werbebanner. Und bei Auslandsreisen vorher checken, was eine Zahlung in fremder Währung tatsächlich kostet. Wer regelmäßig Beträge umrechnet, weiß, wie schnell aus einem guten Kurs ein schlechtes Geschäft wird – wir haben das am Beispiel aktueller Wechselkurse einmal durchgerechnet.
Vergleichen, ohne sich zu verzetteln
Redaktion: Der Markt ist riesig. Wie behält man den Überblick, ohne stundenlang zu recherchieren?
Renz: Ich arbeite mit einer kurzen Checkliste, die jeder in fünf Minuten durchgehen kann:
- Fällt eine Jahresgebühr an – dauerhaft oder nur im ersten Jahr?
- Was kostet der Einsatz im Ausland und in fremder Währung?
- Gibt es kostenloses Bargeldabheben, und wo?
- Welche Extras sind dabei, und brauche ich die wirklich?
- Wie flexibel kann ich zurückzahlen, und zu welchem Zinssatz?
Wenn man diese fünf Punkte für zwei, drei Karten nebeneinanderlegt, fällt die Entscheidung fast von selbst.
Redaktion: Spielt die Technik eine Rolle? Immer mehr Menschen zahlen ja per Smartphone oder Uhr.
Renz: Absolut. Mobiles Bezahlen ist längst kein Nischenthema mehr, und nicht jede Karte lässt sich problemlos in jedes Wallet einbinden. Wer Wert darauf legt, mit dem Handgelenk zu zahlen, sollte das vor dem Abschluss prüfen. Wir haben uns die Geräte dafür genauer angeschaut und verglichen, welche Smartwatch beim Bezahlen wirklich überzeugt. Die schönste Karte nützt wenig, wenn sie im Alltag nicht mitspielt.
Ein letzter Rat zum Schluss
Redaktion: Wenn Sie unseren Lesern eine einzige Sache mitgeben dürften – welche wäre das?
Renz: Keine Karte unter Zeitdruck abschließen. Die guten Angebote laufen einem nicht davon, und ein Werbeversprechen mit Ablaufdatum ist fast immer ein Warnsignal. Nehmen Sie sich die halbe Stunde, gehen Sie die Checkliste durch, vergleichen Sie ruhig. Wer bewusst wählt, spart nicht nur Geld, sondern auch Ärger. Und genau das ist der Unterschied zwischen einer Karte, die man erträgt, und einer, die wirklich zu einem passt.
Redaktion: Frau Renz, vielen Dank für das Gespräch.