
Die meisten Menschen denken erst dann an ihre Bonität, wenn etwas schiefgeht. Der Mobilfunkanbieter lehnt den Vertrag ab, die Wunschwohnung geht an jemand anderen, oder die Ratenzahlung im Onlineshop klappt plötzlich nicht mehr. Dabei ist Bonität nichts Abstraktes, das irgendwo in einer Behörde schlummert. Sie begleitet uns durch ganz normale Alltagsentscheidungen, oft ohne dass wir es merken.
Wer den eigenen Kreditstand einmal bewusst unter die Lupe nimmt, erlebt selten böse Überraschungen. Genau darum geht es hier: ein kleiner Selbsttest, den jeder an einem ruhigen Nachmittag durchziehen kann. Besonders sichtbar wird die Sache übrigens bei der Kreditkarte, denn die Bank prüft vor der Zusage die Zahlungsfähigkeit des Antragstellers, wie Bonitrust im Detail erklärt. Wer diesen Prüfblick kennt, kann ihm gelassen entgegensehen, statt gebannt auf eine Ablehnung zu warten.
Was Bonität im Alltag wirklich bedeutet
Bonität ist im Kern eine Einschätzung, wie wahrscheinlich jemand seine Rechnungen bezahlt. Auskunfteien wie die SCHUFA sammeln dafür Daten und verdichten sie zu einem Score. Dieser Wert wandert im Hintergrund an Vermieter, Banken oder Versandhändler, sobald man einen Vertrag mit Vorleistung abschließt. Ein neuer Handytarif auf Rechnung, ein Möbelkauf in Raten, ein Leasingvertrag fürs Auto: überall spielt der Score mit.
Seit dem 17. März 2026 bewertet die SCHUFA die Kreditwürdigkeit auf einer Skala von 100 bis 999 Punkten. Zwölf Kriterien fließen ein, und die sind seither erstmals öffentlich einsehbar. Das klingt technisch, hat aber einen praktischen Nutzen: Man weiß nun grob, welche Verhaltensweisen den Wert stützen und welche ihn drücken. Was viele unterschätzen: Ein großer Teil der Einträge lässt sich beeinflussen, sobald man sie überhaupt kennt.
Die Verbraucherzentrale beschreibt ausführlich, was Auskunfteien wie die SCHUFA über Verbraucher speichern dürfen und was nicht. Diese Grenzen zu kennen lohnt sich, denn nicht jeder Eintrag ist zulässig, und nicht jeder Wert bleibt ewig gespeichert. Erledigte Forderungen etwa müssen nach einer festen Frist verschwinden, und wer das nicht kontrolliert, schleppt alte Geschichten länger mit sich herum als nötig.
Wo Ihnen die Bonität im Alltag begegnet
Es hilft, sich klarzumachen, wie oft der Score im Hintergrund abgefragt wird. Ein paar typische Situationen:
- Sie bestellen im Onlineshop auf Rechnung, und das System entscheidet in Sekunden, ob es Ihnen diese Zahlweise anbietet.
- Sie unterschreiben einen Mietvertrag, und der Vermieter verlangt vorab eine Bonitätsauskunft.
- Sie schließen einen Strom- oder Mobilfunkvertrag ab, bei dem eine Grundgebühr über Monate anfällt.
- Sie beantragen eine Kreditkarte oder einen Dispokredit bei der Hausbank.
In all diesen Momenten fällt eine stille Entscheidung, ohne dass Sie ein Gespräch führen. Genau deshalb ist es so wertvoll, den eigenen Wert zu kennen, bevor ein Dritter ihn abfragt. Wer vorbereitet ist, kann bei einer Ablehnung gezielt nachfragen, statt ratlos dazustehen. Und oft zeigt sich, dass hinter einer Absage kein dramatischer Schuldenberg steckt, sondern ein simpler Datenfehler.
Der Selbsttest in vier Schritten
Die folgende Übersicht zeigt, worum es gleich im Detail geht. Vier Handgriffe, die zusammen kaum mehr als eine Stunde aktive Zeit kosten – der Rest ist Warten auf die Post.
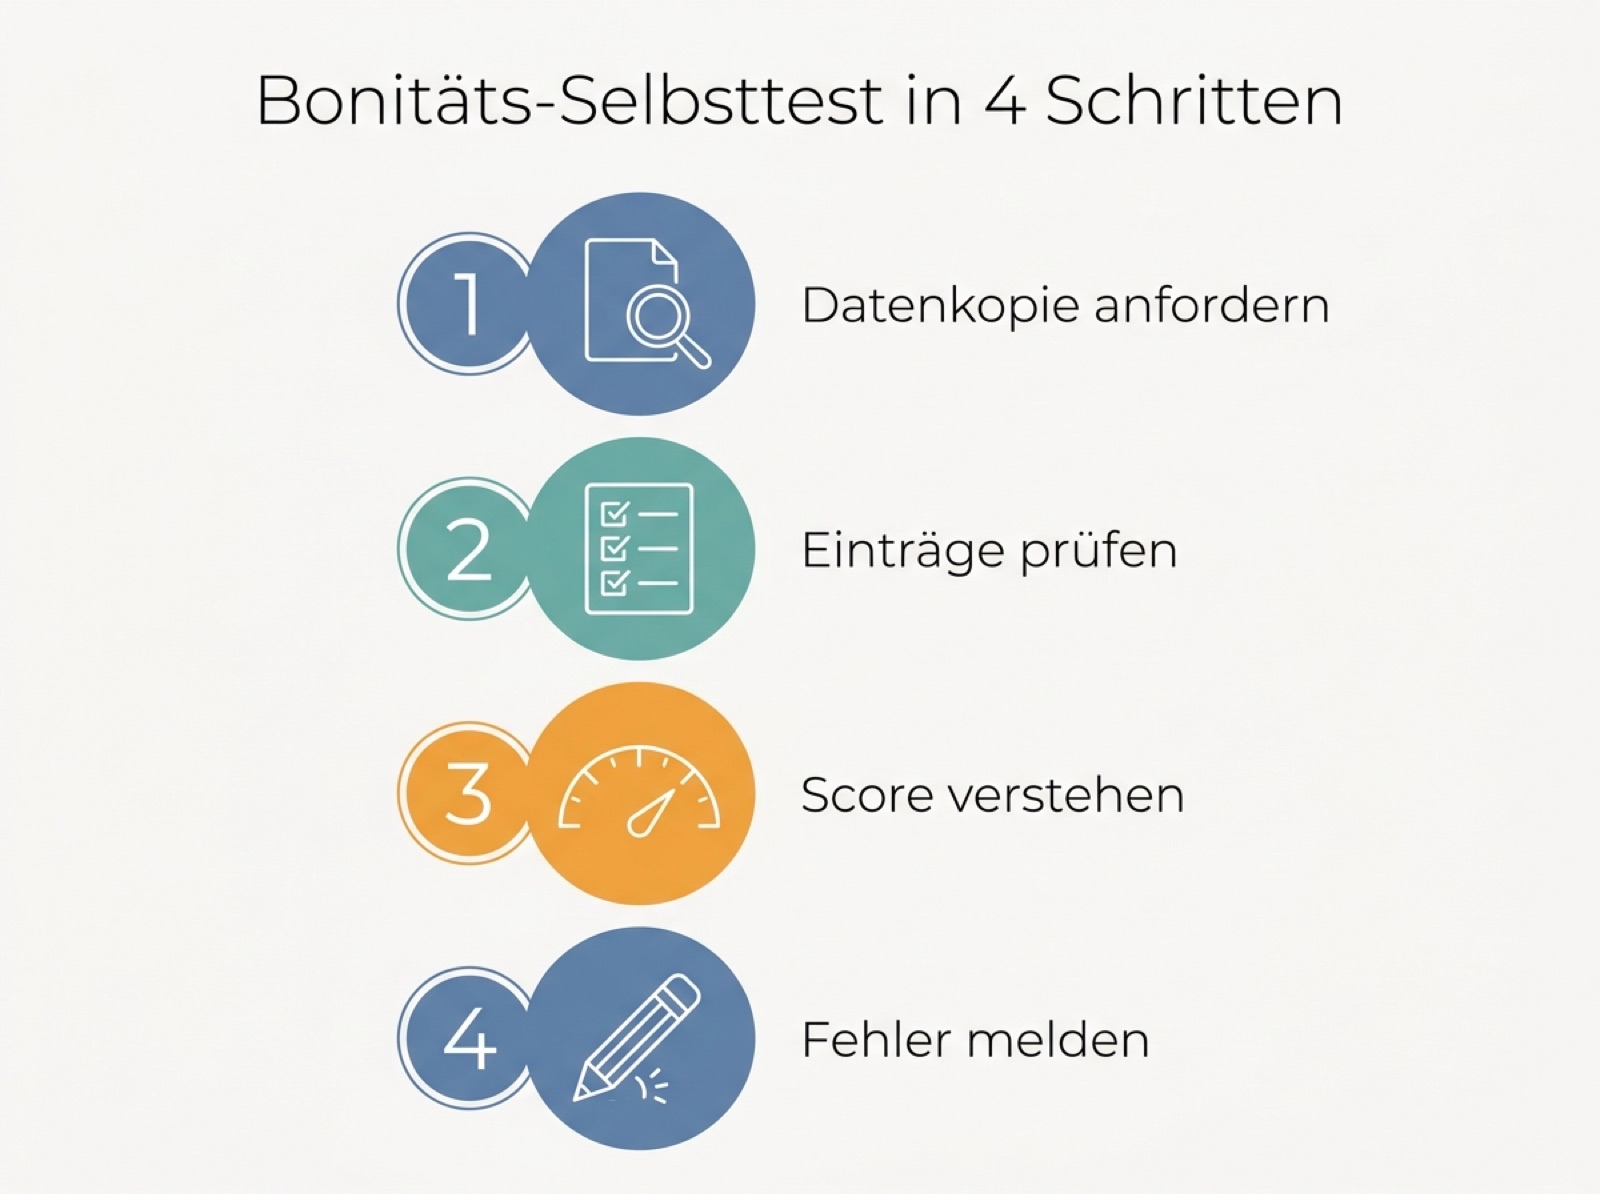
Der Bonitäts-Selbsttest auf einen Blick: vom Antrag bis zur Korrektur.
Schritt 1: Die kostenlose Datenkopie anfordern
Der erste Schritt kostet nichts, und genau das übersehen viele. Nach Artikel 15 der Datenschutz-Grundverordnung hat jede Person das Recht auf eine kostenlose Kopie ihrer gespeicherten Daten. Bei der SCHUFA heißt dieses Dokument „Datenkopie nach Art. 15 DSGVO“, bei anderen Auskunfteien spricht man von Selbstauskunft. Verwechseln Sie das nicht mit kostenpflichtigen Bonitätsprodukten, die auf denselben Seiten prominent beworben werden.
Die Datenkopie fordern Sie direkt bei der Auskunftei an. Sie kommt in der Regel per Post und listet alle gespeicherten Angaben sowie sämtliche Anfragen von Geschäftspartnern der letzten zwölf Monate auf. Wie oft Sie das tun dürfen, ist übrigens nicht streng begrenzt. Das Auskunftsrecht ist gesetzlich verankert, unter anderem in § 34 des Bundesdatenschutzgesetzes, das den Anspruch aus der DSGVO für Deutschland konkretisiert.
Ein praktischer Tipp: Legen Sie sich für den Antrag Ausweisdaten und eine aktuelle Adresse zurecht. Fehlt die eindeutige Identifikation, verzögert sich die Bearbeitung unnötig.
Schritt 2: Die Einträge Zeile für Zeile prüfen
Sobald die Datenkopie eintrifft, beginnt der eigentliche Test. Nehmen Sie sich einen Kaffee und gehen Sie das Dokument geduldig durch. Achten Sie besonders auf:
- Konten und Verträge, die Sie gar nicht kennen oder längst gekündigt haben
- alte Forderungen, die eigentlich erledigt sein müssten
- veraltete Adressen oder falsch geschriebene Namen
- Anfragen von Firmen, mit denen Sie nie zu tun hatten
Gerade der letzte Punkt ist heikel. Es gibt einen Unterschied zwischen einer reinen Konditionenanfrage, die den Score nicht beeinflusst, und einer echten Kreditanfrage, die vermerkt wird. Wer innerhalb weniger Wochen bei vielen Banken anfragt, sollte auf diese Kennzeichnung achten. Notieren Sie jeden Punkt, der Ihnen komisch vorkommt, direkt auf einem Blatt daneben. So eine handschriftliche Liste klingt altmodisch, hilft aber ungemein beim späteren Reklamieren.
Nehmen Sie sich für diesen Schritt ruhig etwas Zeit. Es lohnt sich, jede Zeile wirklich zu lesen und nicht nur den Score am Ende. Manchmal taucht ein Vertrag auf, den man vor Jahren abgeschlossen und schlicht vergessen hat. Manchmal steht dort ein alter Wohnort, der längst nicht mehr stimmt. Solche Kleinigkeiten wirken harmlos, können bei einer automatisierten Prüfung aber für Verwirrung sorgen und im Zweifel eine Anfrage ausbremsen.
Schritt 3: Den Score richtig lesen
Jetzt kommt der Wert selbst. Ein hoher Score bedeutet grob gesagt geringes Risiko aus Sicht der Gläubiger, ein niedriger deutet auf Vorsicht hin. Wichtig ist die Einordnung: Ein mittlerer Wert ist kein Grund zur Panik. Viele solide Haushalte liegen nicht am oberen Rand, einfach weil sie mehrere laufende Verträge haben.
Der Score ist nur eine Zahl – entscheidend ist, wie er sich über die Zeit entwickelt.
Zu den offengelegten Kriterien zählen unter anderem die Länge der Kredithistorie, die Zahl laufender Verträge und die Frage, ob Zahlungen in der Vergangenheit pünktlich kamen. Kein einzelnes Merkmal entscheidet allein, es ist das Zusammenspiel. Wer das versteht, hört auf, sich über eine einzelne Zahl zu ärgern, und schaut stattdessen auf das Gesamtbild.
Schauen Sie deshalb weniger auf die eine Zahl und mehr auf die Entwicklung. Bewegt sich der Wert über die Monate nach oben oder nach unten? Welche Kriterien nennt die Auskunftei als ausschlaggebend? Seit die zwölf Merkmale offengelegt sind, lässt sich das erstmals nachvollziehen. Häufig sind es Kleinigkeiten wie ein nicht gekündigtes Altkonto oder eine kurze Kredithistorie, die den Wert bremsen. Wer regelmäßig auf sein Budget schaut, etwa mit den Ideen aus unserem Beitrag zu mehr Netto am Monatsende, verschafft sich nebenbei auch mehr Spielraum bei den Fixkosten – und damit eine ruhigere Zahlungshistorie.
Schritt 4: Fehler melden und korrigieren
Findet sich ein falscher Eintrag, sind Sie nicht machtlos. Wenden Sie sich schriftlich an die Auskunftei und benennen Sie den Punkt konkret. Fügen Sie Belege bei, etwa eine Kündigungsbestätigung oder einen Zahlungsnachweis. Die Auskunftei muss den Sachverhalt prüfen und unrichtige Daten berichtigen oder löschen.
Setzen Sie sich eine Frist und haken Sie nach, falls nichts passiert. Kommt es zu keiner Lösung, hilft die Beschwerde bei der zuständigen Datenschutzaufsicht. In der Praxis lässt sich der Großteil der Fälle aber schon mit einem sachlichen Schreiben und den passenden Nachweisen klären. Wer sein Dokumentenchaos vorher sortiert, ist klar im Vorteil. Eine schlichte Ablage, ähnlich einer griffbereiten Übersichtstabelle zum Ausdrucken, reicht dafür völlig.
Formulieren Sie Ihr Schreiben ruhig und knapp. Nennen Sie den strittigen Eintrag, verweisen Sie auf Ihr Auskunftsrecht und bitten Sie um schriftliche Rückmeldung. Ein aggressiver Ton bringt nichts, klare Fakten dagegen viel. Bewahren Sie eine Kopie Ihres Schreibens auf, samt Datum. Falls es doch zu einer längeren Auseinandersetzung kommt, haben Sie damit einen sauberen Nachweis, dass Sie den Fehler rechtzeitig gemeldet haben.
Kleine Gewohnheiten, die die Bonität stützen
Ein einmaliger Selbsttest ist gut, doch die eigentliche Wirkung entsteht durch Routine. Ein paar Angewohnheiten helfen langfristig, ohne dass man sein Leben umkrempeln muss:
- Rechnungen pünktlich zahlen. Klingt banal, ist aber der wichtigste Hebel überhaupt. Ein Dauerauftrag oder eine Erinnerung im Kalender verhindert vergessene Fristen.
- Alte Konten schließen. Nicht genutzte Giro- oder Kreditkonten kosten Punkte, weil sie theoretisch Verschuldungsspielraum bedeuten.
- Umzüge sauber ummelden. Widersprüchliche Adressen wirken im Datensatz unruhig und können Anfragen erschweren.
- Nicht wahllos Anfragen streuen. Prüfen Sie vorab, ob es sich um eine Konditionen- oder eine harte Kreditanfrage handelt.
Wer solche Punkte einmal im Jahr durchgeht, macht aus dem Bonitätscheck eine kleine Gewohnheit statt einer Notfallaktion. Ähnlich funktionieren übrigens auch andere Vorsorgelisten im Alltag, etwa unsere Checkliste für die Hausapotheke: Ein Blick zur richtigen Zeit erspart später Stress.
Warum sich der Aufwand lohnt
Am Ende geht es nicht um eine perfekte Zahl, sondern um Kontrolle. Wer weiß, was über ihn gespeichert ist, verhandelt selbstbewusster, egal ob es um eine Wohnung, einen Ratenkauf oder eben eine neue Karte geht. Der Selbsttest nimmt der Bonität das Bedrohliche. Statt eines undurchsichtigen Urteils wird sie zu einer Größe, die man versteht und im Rahmen der eigenen Möglichkeiten mitgestaltet.
Und das Beste daran: Der erste Durchgang kostet außer etwas Geduld nichts. Ein Nachmittag, ein paar Briefe, eine handschriftliche Liste. Danach weiß man, wo man steht – und das ist im Umgang mit Geld oft schon die halbe Miete.
Wer den Test einmal gemacht hat, verliert die Scheu vor dem Thema. Beim nächsten Mal genügt oft schon ein kurzer Blick, um zu sehen, ob sich etwas verändert hat. Aus einer großen Unbekannten wird so eine überschaubare Aufgabe, die man nebenbei erledigt. Und genau dieses ruhige Gefühl ist am Ende mehr wert als jede einzelne Punktzahl.
Häufige Fragen
Wie oft darf ich meine Bonität kostenlos prüfen?
Das Gesetz schreibt keine feste Obergrenze vor. Die alte Regel, wonach nur eine kostenlose Auskunft pro Jahr möglich sei, gilt seit der DSGVO nicht mehr. Sie können eine kostenlose Datenkopie grundsätzlich immer dann anfordern, wenn Sie vermuten, dass sich Ihre Daten geändert haben.
Kostet die Datenkopie nach Art. 15 DSGVO wirklich nichts?
Ja. Die Datenkopie ist kostenfrei und wird in der Regel per Post zugestellt. Achten Sie darauf, sie nicht mit kostenpflichtigen Bonitätsprodukten oder Abo-Diensten zu verwechseln, die auf denselben Anbieterseiten beworben werden.
Schadet eine Kreditanfrage meiner Bonität?
Eine reine Konditionenanfrage, mit der Sie nur Angebote vergleichen, beeinflusst den Score nicht. Eine echte Kreditanfrage wird dagegen vermerkt. Achten Sie beim Vergleichen darauf, dass der Anbieter eine Konditionenanfrage stellt.
Was mache ich bei einem falschen Eintrag?
Melden Sie ihn schriftlich der Auskunftei und legen Sie Belege bei, etwa eine Kündigungs- oder Zahlungsbestätigung. Die Auskunftei muss unrichtige Daten berichtigen oder löschen. Bleibt eine Lösung aus, können Sie sich an die zuständige Datenschutzaufsicht wenden.