
Kaum ein Finanzthema hält sich so hartnäckig in Halbwahrheiten wie die Kreditanfrage. „Einmal nachgefragt, schon ist der Score ruiniert“ – solche Sätze fallen am Küchentisch, im Büro und in unzähligen Foren. Seit die Schufa im März 2026 ihr neues Scoring eingeführt hat, kochen die Gerüchte wieder hoch. Höchste Zeit, die verbreitetsten Annahmen einmal nüchtern gegen die Faktenlage zu halten.
Der Anlass ist konkret: Seit dem 17. März 2026 bewertet die Schufa die Bonität auf einer neuen Skala von 100 bis 999 Punkten und legt erstmals offen, welche Kriterien in die Berechnung einfließen. Diese Umstellung hat viele verunsichert. Wer plötzlich hört, dass der eigene Punktwert öffentlich nachvollziehbarer wird, fragt sich schnell, ob nun jede Bewegung auf dem Konto zum Risiko wird. Die kurze Antwort: nein. Die längere lohnt sich.
Denn zwischen Alltagswissen und tatsächlicher Praxis klafft eine Lücke. Viele Menschen verzichten aus Angst vor Punktabzug auf einen Vergleich – und zahlen am Ende drauf, weil sie das erstbeste Angebot ihrer Hausbank nehmen. Andere fragen wild bei einem Dutzend Banken an und hinterlassen tatsächlich Spuren, die stutzig machen. Beide Extreme beruhen auf demselben Missverständnis: dass jede Anfrage gleich zählt. Dabei lässt sich das Thema entzaubern, sobald man ein paar Begriffe sauber trennt. Die Nachfrage nach Konsumkrediten ist zuletzt spürbar gestiegen, entsprechend groß ist das Interesse an belastbaren Antworten statt an Stammtischweisheiten.
Hier trennt sich Gerücht von Fakt. Wer verstehen will, wie eine Anfrage wirklich wirkt, sollte zunächst die zwei Grundtypen auseinanderhalten – und dann in Ruhe vergleichen, statt sich treiben zu lassen. Einen strukturierten Einstieg in Konditionen, Laufzeiten und Gesamtkosten bietet zum Beispiel Kreditmentor, wo sich verschiedene Varianten sortiert nebeneinanderlegen lassen. Genau dieses geordnete Vorgehen entschärft die meisten der folgenden Mythen von selbst.
Mythos 1: Jede Kreditanfrage senkt sofort den Score
Das ist der Klassiker – und so pauschal schlicht falsch. Entscheidend ist, welche Art von Anfrage eine Bank stellt. Eine reine Konditionsanfrage (im Schufa-Jargon „Anfrage Kreditkonditionen“) ist bonitätsneutral: Sie wird zwar zwölf Monate gespeichert, bleibt aber nur für Sie selbst sichtbar und fließt nicht in den Score ein. Eine Kreditanfrage dagegen signalisiert einen konkreten, verbindlichen Wunsch und ist für andere Banken erkennbar.
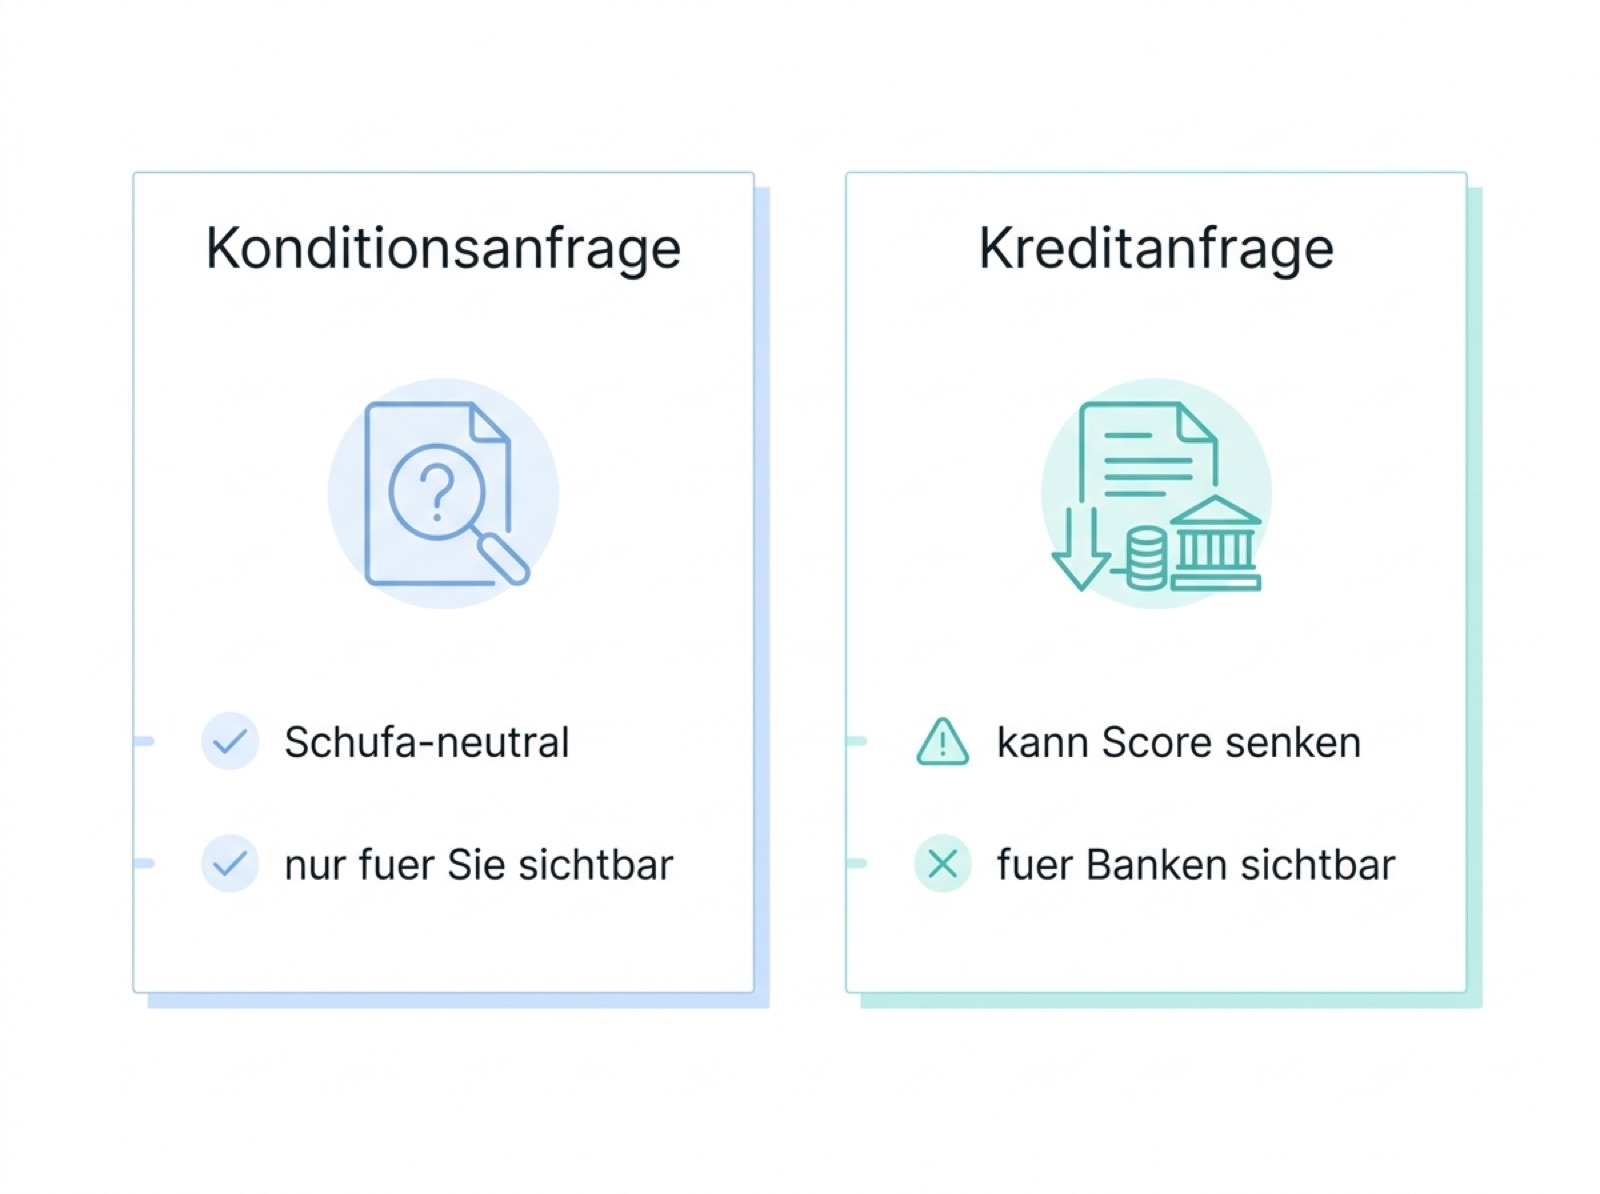
Konditionsanfrage oder Kreditanfrage: Der Unterschied entscheidet, ob Ihr Score berührt wird.
Der praktische Kniff liegt also im Wörtchen davor. Seriöse Vergleichsportale und Banken stellen für einen ersten Überblick automatisch eine Konditionsanfrage. Sie können dadurch beliebig oft prüfen, welche Zinsen realistisch sind, ohne dass sich ein einziger Punkt bewegt. Erst wenn Sie sich für ein Angebot entscheiden und den Vertrag tatsächlich abschließen wollen, wird daraus eine verbindliche Kreditanfrage.
Ein Beispiel aus dem Alltag: Wer eine neue Küche finanzieren möchte, kann in einer Stunde ein halbes Dutzend Portale mit einer Konditionsanfrage durchspielen und bekommt jeweils eine unverbindliche Einschätzung. Für den Score passiert dabei exakt nichts. Der Fehler beginnt erst dort, wo jemand aus Bequemlichkeit bei mehreren Banken gleich den vollständigen Kreditantrag ausfüllt, weil er den Unterschied nicht kennt. Genau diese Verwechslung sorgt für unnötige Einträge – und für den Frust, der die Mythen am Leben hält.
Mythos 2: Viele Anfragen sind immer verdächtig
Auch hier steckt ein wahrer Kern in einer falschen Verallgemeinerung. Mehrere echte Kreditanfragen in kurzer Zeit können durchaus als Warnsignal gelesen werden – nach dem Muster: Da braucht jemand dringend Geld oder wurde bereits mehrfach abgelehnt. Das kann das Vertrauen senken.
Für Konditionsanfragen gilt das jedoch nicht. Sie dürfen zehn oder zwanzig Portale durchspielen, ohne Spuren zu hinterlassen, die Dritte sehen. Der Unterschied ist also nicht die Menge, sondern der Typ. Wer diesen Mechanismus kennt, kann entspannt vergleichen – und genau das ist der Sinn der Sache. Vergleichen lohnt sich ohnehin bei fast jeder größeren Ausgabe, egal ob es um Technik oder Finanzen geht; wie stark die Unterschiede ausfallen können, zeigt sich schon bei alltäglichen Anschaffungen wie im ausführlichen Vergleich aktueller Smartwatch-Modelle.
Ein Nebeneffekt wird oft übersehen: Selbst wenn mehrere echte Kreditanfragen zusammenkommen, ist der Effekt in der Regel vorübergehend und deutlich kleiner, als viele befürchten. Ein einzelner Eintrag stürzt niemanden ab, der sonst zuverlässig zahlt. Panik ist hier fehl am Platz – Aufmerksamkeit reicht.
Mythos 3: Der Zinssatz auf dem Werbeplakat gilt für alle
Wer beim Kredit nur auf die große Prozentzahl in der Anzeige schaut, tappt in die häufigste Kostenfalle. Beworben wird gern der günstigste Sollzins – bekommen tut ihn längst nicht jeder. Aussagekräftig ist allein der effektive Jahreszins, den Kreditinstitute gesetzlich angeben müssen. Er bündelt nahezu alle Kosten über die gesamte Laufzeit und macht Angebote erst vergleichbar.
Die Verbraucherzentrale bringt es auf den Punkt: Um das für Sie günstigste Angebot zu finden, müssen Sie verschiedene, individuell auf Sie zugeschnittene Konditionen tatsächlich vergleichen. Achten Sie dabei auch auf Zusatzkosten, die nicht im Effektivzins stecken – etwa freiwillige Restschuldversicherungen, die den Kredit spürbar verteuern können.
Ein ruhiger Blick auf Zinsen, Laufzeit und Gesamtkosten schützt vor teuren Schnellschüssen.
Mythos 4: Ein guter Score ist in Stein gemeißelt
Der Score ist eine Momentaufnahme, kein Schicksal. Er verändert sich mit dem Zahlungsverhalten, mit laufenden Verträgen und mit der Zahl offener Verpflichtungen. Wer Rechnungen pünktlich zahlt und alte, ungenutzte Konten oder Kreditkarten schließt, arbeitet aktiv an einem stabilen Wert.
Wichtig zu wissen: Zum Start nutzen erst rund ein Viertel der Schufa-Vertragspartner den neuen Score von 100 bis 999 Punkten; ältere Verfahren laufen parallel weiter. Umso sinnvoller ist es, die eigenen gespeicherten Daten regelmäßig zu prüfen. Die kostenlose Datenkopie steht jedem zu – lassen Sie sich nicht von kostenpflichtigen Angeboten locken, die dasselbe für Geld verkaufen.
Mythos 5: Ohne Kredit ist der Score automatisch top
Klingt logisch, ist aber nicht die ganze Wahrheit. Wer nie eine Verpflichtung eingegangen ist, liefert den Auskunfteien schlicht wenig Datengrundlage. Ein sauber bedienter, überschaubarer Kredit kann dem Score sogar guttun, weil er zeigt: Diese Person zahlt zuverlässig zurück. Es geht nicht um „möglichst keine Schulden“, sondern um nachweisbare Verlässlichkeit.
Das führt zum eigentlichen Kern: Ein Kredit ist ein Werkzeug, kein Makel. Entscheidend ist, ob die Rate zum Budget passt. Ein ehrlicher Kassensturz gehört deshalb an den Anfang jeder Finanzierung – zu wissen, wie viel am Monatsende wirklich übrig bleibt, ist die halbe Miete. Wer seinen finanziellen Spielraum ausreizen will, sollte auch steuerliche Vorteile und Sonderzahlungen im Blick behalten, die das verfügbare Einkommen spürbar erhöhen können.
Die Kurzformel für eine entspannte Anfrage
Wer die Mythen hinter sich lässt, braucht kein Finanzstudium, sondern nur eine Handvoll klarer Regeln. Diese Punkte fassen zusammen, worauf es beim aktuellen Stand 2026 ankommt:
- Immer nach der Konditionsanfrage fragen – sie ist bonitätsneutral und für den Vergleich gemacht.
- Den effektiven Jahreszins vergleichen, nicht den beworbenen Sollzins.
- Zusatzprodukte hinterfragen, allen voran freiwillige Restschuldversicherungen.
- Die Rate am realen Budget messen, nicht am maximal Möglichen.
- Einmal jährlich die eigene Datenkopie prüfen und Fehler sofort melden.
Diese fünf Punkte kosten keinen Cent und ersparen im Zweifel mehrere Hundert Euro. Sie sind der eigentliche Kern hinter all den Gerüchten – unspektakulär, aber wirksam.
Mythos 6: „Kredit ohne Schufa“ ist der clevere Ausweg
Gerade in Zeiten steigender Nachfrage werben zweifelhafte Anbieter offensiv mit Krediten „ohne Schufa“ oder „trotz negativer Bonität“. Der Mythos dahinter: Wer die Auskunftei umgeht, spart sich Ärger. In der Praxis ist meist das Gegenteil der Fall. Solche Angebote sind oft teurer, an Vorkosten oder überflüssige Zusatzverträge gekoppelt und im schlimmsten Fall schlicht unseriös. Verbraucherschützer warnen regelmäßig vor Vorschussgebühren, teuren Telefonhotlines und Versicherungen, die man gar nicht braucht.
Ein sauberer Score ist kein Hindernis, das man umgehen müsste, sondern die Eintrittskarte zu fairen Konditionen. Wer stattdessen auf dubiose Umwege setzt, zahlt die vermeintliche Bequemlichkeit doppelt. Seriosität erkennt man unter anderem daran, dass niemand Geld verlangt, bevor überhaupt ein Vertrag zustande gekommen ist.
Was sich 2026 wirklich geändert hat
Die größte Neuerung ist die Transparenz. Erstmals macht die Schufa nachvollziehbar, welche Kriterien sie heranzieht. Das nimmt einem Teil der Gerüchte den Nährboden, schafft aber auch neue Fragen. Klar ist: Panik ist der schlechteste Ratgeber. Wer die Regeln kennt, statt sich von Angst leiten zu lassen, trifft bessere Entscheidungen – nicht nur beim Geld. Wie sehr Anspannung das Urteilsvermögen trübt, ist gut dokumentiert; praktische Strategien gegen wiederkehrende Ängste helfen auch dabei, finanzielle Themen sachlicher anzugehen.
Unterm Strich gilt: Die Kreditanfrage ist kein Minenfeld, sondern ein planbarer Schritt. Nutzen Sie Konditionsanfragen für den Vergleich, achten Sie auf den effektiven Jahreszins, prüfen Sie Ihre Schufa-Daten und wählen Sie eine Rate, die Sie im Alltag nicht spüren. Dann verlieren die Mythen ihren Schrecken – und übrig bleibt eine schlichte, beruhigende Wahrheit: Informierte Entscheidungen kosten weniger als voreilige.