
Bei meiner Nachbarin platzte an einem Sonntagmorgen im Januar eine Wasserleitung hinter der Küchenwand. Sie merkte es erst, als das Parkett im Erdgeschoss anfing, sich zu wölben. Was danach kam, war weniger die Trocknung und die neuen Dielen, sondern die Fragerei: Zahlt das jetzt jemand? Und wer eigentlich? Sie hatte irgendwann mal eine Police unterschrieben, den Ordner aber seit Jahren nicht mehr aufgeschlagen. So geht es vielen. Die Gebäudeversicherung läuft im Hintergrund mit, man denkt nicht daran, und dann steht man mit einem nassen Fußboden da und weiß nicht, was der Vertrag überhaupt hergibt.
Genau deshalb sammeln sich um dieses Thema so viele Fragen. Die meisten davon höre ich immer wieder, wenn Freunde oder Bekannte ein Haus kaufen, erben oder umbauen. Oft geht schon der Anfang durcheinander: Viele verwechseln die Gebäudeversicherung mit der Hausratversicherung. Die eine schützt das Gebäude selbst, also Mauern, Dach, fest verbaute Heizung und Sanitäranlagen. Die andere kümmert sich um das, was man bei einem Umzug mitnehmen würde, vom Sofa bis zur Waschmaschine. Wer das durcheinanderbringt, wundert sich im Schadensfall über die falsche Erwartung.
Grundsätzlich ist die Wohngebäudeversicherung dafür da, die teuren Grundrisiken eines Hauses abzufedern. Man zahlt einen überschaubaren Jahresbeitrag und bekommt dafür im Ernstfall die Reparatur oder sogar den Wiederaufbau bezahlt, wenn Feuer, Wasser oder ein Sturm das Gebäude beschädigen. Klingt simpel, ist es im Detail aber nicht, weil sich Tarife stark unterscheiden und jeder Anbieter eigene Bausteine, Selbstbeteiligungen und Ausschlüsse hat.
Wer neu abschließt oder einen alten Vertrag überprüfen will, sollte deshalb nicht das erstbeste Angebot nehmen, sondern mehrere Tarife nebeneinanderlegen. Für einen ersten Überblick, was genau in den Grundschutz gehört und welche Zusatzbausteine wirklich sinnvoll sind, ein Blick auf gebaeudeversicherung-vergleich.com lohnt sich, bevor man eine Unterschrift setzt. Danach fällt es deutlich leichter, die typischen Fragen aus dem Alltag zu beantworten.
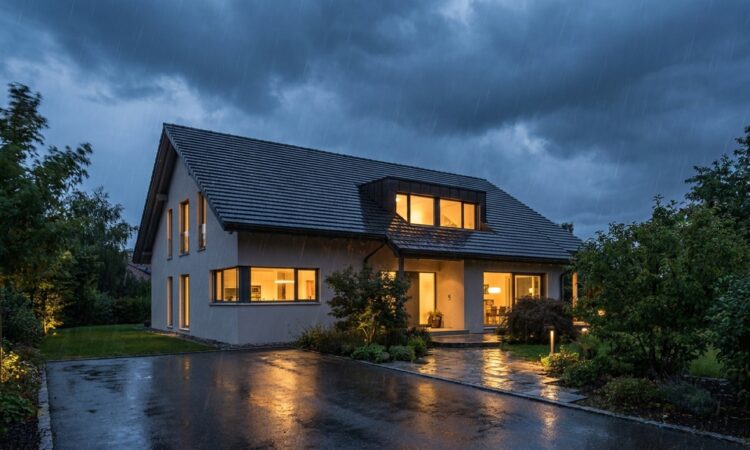
Die vier Bausteine im Überblick: Feuer, Leitungswasser und Sturm gehören zum Standard, Elementarschäden sind meist ein Zusatz.
Was genau versichert die Gebäudeversicherung – und was nicht?
Das ist die Frage, die am häufigsten kommt, und sie lässt sich in einem Satz gar nicht beantworten. Der klassische Grundschutz steht auf drei Säulen: Feuer (samt Blitzschlag und Explosion), Leitungswasser (also der berühmte Rohrbruch) und Sturm ab Windstärke 8 sowie Hagel. Alles, was fest mit dem Gebäude verbunden ist, gehört dazu. Dach, Wände, Fenster, die eingebaute Heizung, die verklebten Fliesen im Bad. Auch das ist die Faustregel der Verbraucherschützer: Was man beim Umzug im Haus lassen würde, ist Sache der Gebäudeversicherung.
Die Verbraucherzentrale bezeichnet die Wohngebäudeversicherung für Hauseigentümer sogar als absolutes Muss, weil ein Totalschaden durch Brand ohne Police schlicht existenzbedrohend wäre. Anders als die Hausratversicherung ist sie keine Kür, sondern für die meisten Eigentümer eine der wichtigsten Absicherungen überhaupt.
Was viele überrascht, ist die Liste dessen, was eben nicht automatisch drin ist:
- Überschwemmung und Hochwasser durch Starkregen zählen zu den Elementargefahren und brauchen einen eigenen Baustein.
- Der Hausrat selbst, also Möbel und Elektronik, gehört in eine separate Police.
- Baumängel und normaler Verschleiß sind ausgeschlossen, ein undichtes Dach nach 40 Jahren ist kein Versicherungsfall.
- Grob fahrlässiges Verhalten kann die Leistung kürzen, etwa wenn im Winter die Heizung abgestellt und die Leitung eingefroren ist.
Gerade der letzte Punkt sorgt für Streit. Wer im Urlaub das Wasser nicht abstellt und die Heizung komplett runterdreht, riskiert bei einem Frostschaden Ärger mit dem Versicherer.
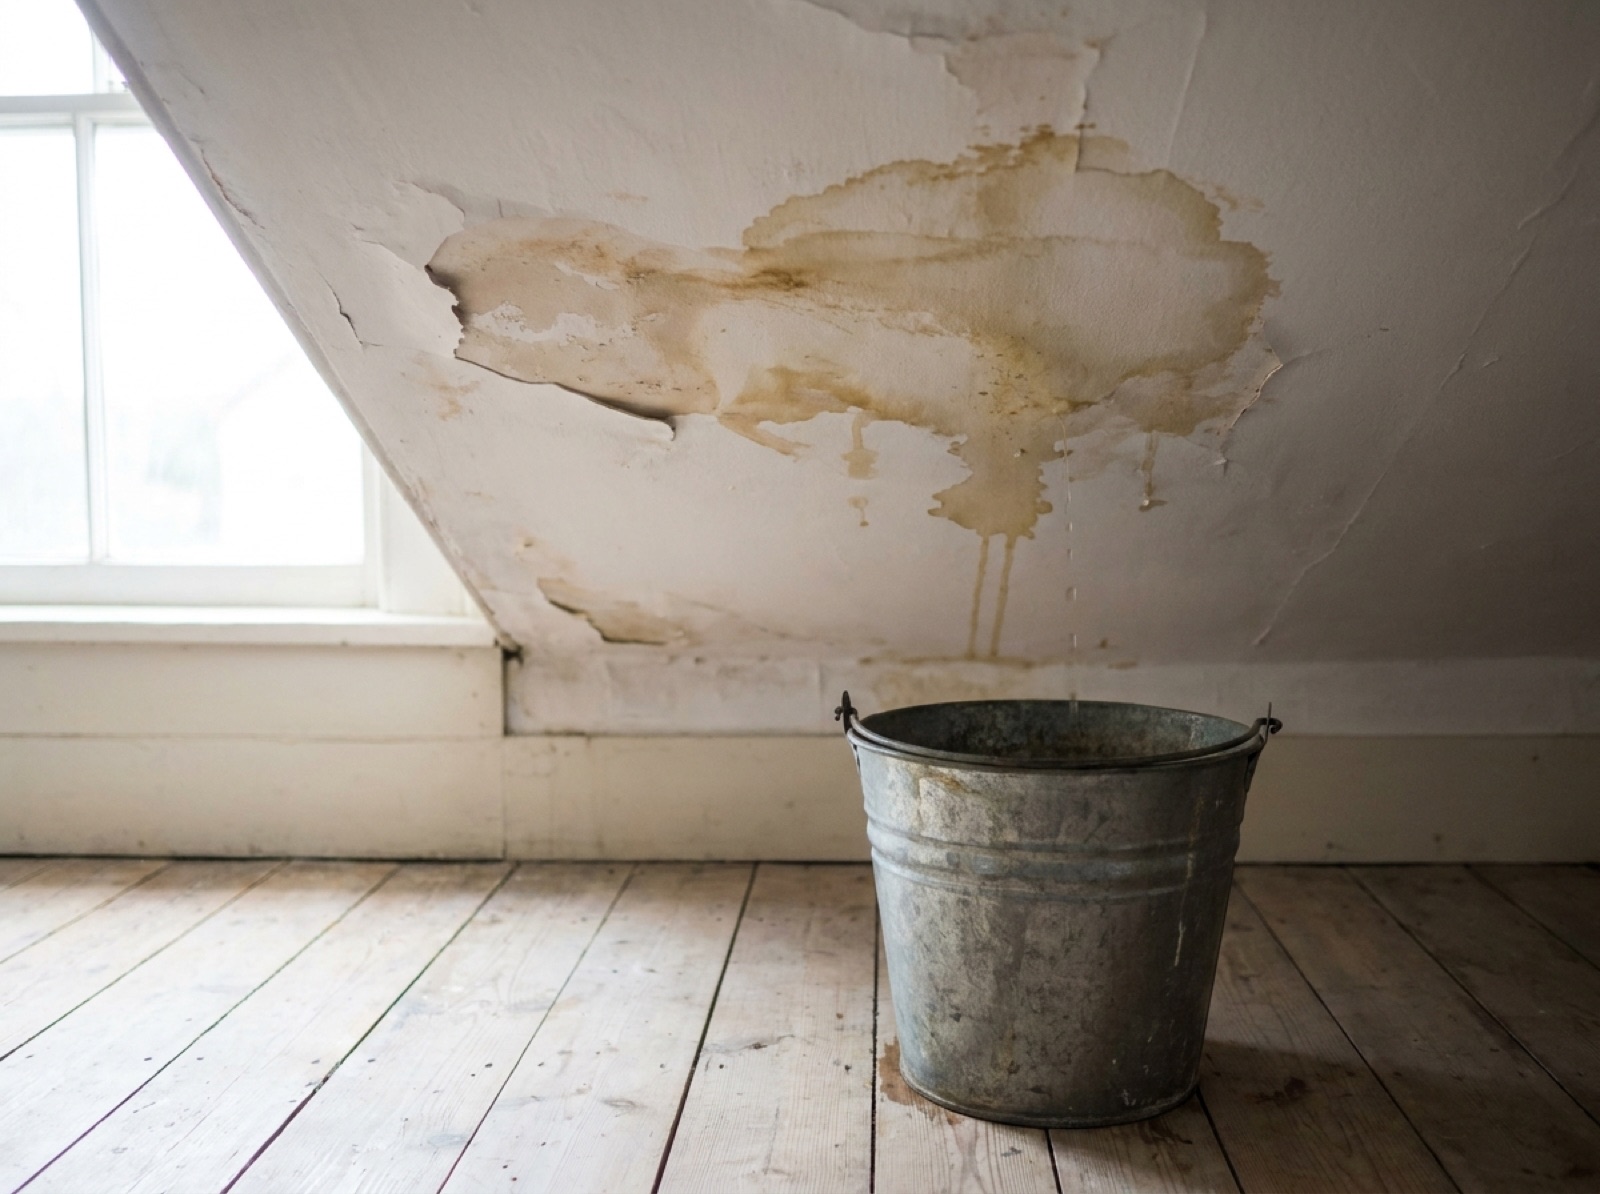
Ein Leitungswasserschaden zeigt sich oft erst an der Decke – die Gebäudeversicherung greift, wenn Rohre im Haus die Ursache sind.
Wo hört der Schutz auf? Elementarschäden und der Klimafaktor
Hier wird es aktuell besonders wichtig. Der Standardschutz deckt Sturm und Hagel, aber nicht das, was Starkregen und über die Ufer tretende Flüsse anrichten. Für Überschwemmung, Rückstau, Schneedruck, Erdrutsch und Erdbeben braucht es die sogenannte Elementarschadenversicherung, meist als Zusatzbaustein zur Gebäudepolice. Diese Ergänzung kostet je nach Lage oft nur 50 bis 100 Euro im Jahr und ist trotzdem der Baustein, den viele Verträge nicht enthalten.
Dass sich das lohnt, zeigt ein Blick auf die Zahlen. Nach Daten des Gesamtverbands der Versicherer summierten sich die versicherten Naturgefahrenschäden 2024 auf rund 5,6 Milliarden Euro, ein großer Teil davon entfiel auf Wohngebäude. Extremwetter trifft längst nicht mehr nur die Häuser direkt am Fluss. Wer am Hang wohnt oder in einer Senke, in die bei Starkregen das Wasser läuft, sollte den Baustein ernsthaft prüfen.
Es lohnt sich, den eigenen Standort realistisch einzuschätzen, statt auf das Gefühl zu vertrauen, dass hier ja noch nie etwas passiert sei. Vorsorge funktioniert im Haus ähnlich wie bei der eigenen Gesundheit: Man legt sich rechtzeitig etwas zurecht, damit man im Ernstfall nicht improvisieren muss. Wer ohnehin gerade dabei ist, für den Winter vorzusorgen, findet in unserer Checkliste für die Hausapotheke im Winter einen guten Aufhänger, das Thema Absicherung gleich mitzudenken.
Was kostet die Gebäudeversicherung, und woran erkenne ich einen fairen Tarif?
Eine pauschale Zahl gibt es nicht, und das ärgert viele, die einfach nur wissen wollen, was normal ist. Der Beitrag hängt von mehreren Faktoren ab:
- Wohnfläche und Bauart des Hauses, ein reetgedecktes Fachwerkhaus kostet mehr als ein massiver Neubau.
- Lage und Gefahrenzone, also wie hoch das Risiko für Sturm oder Überschwemmung an der Adresse ist.
- Gewählte Bausteine, vom Elementarschutz bis zur Mitversicherung von Photovoltaik oder Wärmepumpe.
- Höhe der Selbstbeteiligung, ein höherer Selbstbehalt senkt den Beitrag, verlagert aber das Risiko zu Ihnen.
Wichtiger als der reine Preis ist der Blick ins Kleingedruckte. Ein günstiger Tarif, der bei grober Fahrlässigkeit sofort kürzt oder Ableitungsrohre außerhalb des Gebäudes ausschließt, kann im Schadensfall teurer werden als ein etwas teurerer Vertrag mit klaren Leistungen. Achten Sie auf die Formulierung zur groben Fahrlässigkeit (idealerweise mitversichert), auf den Verzicht auf den Einwand der Unterversicherung und darauf, ob Rückstau und Überspannung enthalten sind.
Und ja, sparen ist erlaubt. Ein jährlicher Vergleich der eigenen Police lohnt sich genauso wie das Ausschöpfen anderer finanzieller Spielräume. Wer sich zum Jahresende ohnehin mit dem eigenen Budget beschäftigt, etwa um wie in unserem Beitrag mehr Netto im Dezember herauszuholen, kann die Versicherungsverträge gleich mit auf die Liste setzen.
Wie melde ich einen Schaden richtig?
Im Ernstfall zählt vor allem, dass man nicht in Panik verfällt und die richtige Reihenfolge einhält. Aus den Erfahrungen von Bekannten hat sich diese grobe Linie bewährt:
- Zuerst die Gefahr stoppen. Wasser abstellen, Strom raus, bei Feuer natürlich die Feuerwehr. Erst Sicherheit, dann Papierkram.
- Schaden dokumentieren. Fotos und kurze Videos von allem machen, bevor man aufräumt oder etwas wegwirft.
- Den Versicherer schnell informieren. Viele Policen verlangen die Meldung unverzüglich, oft gibt es eine Notfallnummer.
- Nichts vorschnell entsorgen. Kaputte Bauteile aufheben, bis der Versicherer oder ein Gutachter sie gesehen hat.
Meine Nachbarin von oben hat übrigens genau hier den entscheidenden Fehler beinahe gemacht: Sie wollte das aufgequollene Parkett sofort rausreißen und in den Container werfen. Der Sachbearbeiter am Telefon bat sie ausdrücklich, damit zu warten. Am Ende zahlte die Versicherung anstandslos, weil der Schadenshergang sauber dokumentiert war.
Muss ich bei Umbau, Renovierung oder neuen Anbauten etwas melden?
Diese Frage taucht immer dann auf, wenn jemand das Haus aufwertet, und sie wird oft unterschätzt. Kleine kosmetische Arbeiten wie neue Farbe oder eine frische Tapete ändern am Versicherungswert nichts. Wer aber anbaut, das Dach ausbaut, eine hochwertige Einbauküche fest verklebt oder eine Wärmepumpe installiert, erhöht den Wert des Gebäudes. Bleibt die Versicherungssumme gleich, droht im Schadensfall eine Unterversicherung, und dann gibt es nur einen Teil ersetzt.
Bei rein gestalterischen Projekten müssen Sie sich keine Sorgen machen. Wer etwa nur die Wand hinter dem Bett neu in Szene setzt, wie in unseren Ideen zur Schlafzimmer-Tapete hinterm Bett, bewegt sich klar im dekorativen Bereich. Sobald aber Substanz dazukommt, etwa ein neuer Wintergarten oder eine feste Überdachung, gehört ein kurzer Anruf beim Versicherer dazu.
Ein Sonderfall, über den kaum jemand nachdenkt: fest installierte Außenanlagen. Eine gemauerte Terrasse oder eine fest verankerte Markise kann je nach Police mitversichert sein, ein loser Gasgrill dagegen nie. Wer viel Zeit draußen verbringt, etwa beim Grillen auf dem Balkon, sollte im Hinterkopf behalten, dass mobile Geräte und Möbel eher zum Hausrat zählen und nicht zur Gebäudeversicherung.
Und beim Hauskauf – übernehme ich die Police des Vorbesitzers?
Das ist ein Punkt, der beim Notartermin gerne untergeht, obwohl er handfeste Folgen hat. Beim Kauf einer bestehenden Immobilie geht die laufende Gebäudeversicherung per Gesetz automatisch auf den neuen Eigentümer über. Man erbt also den Vertrag des Vorbesitzers samt seiner Bedingungen, seiner Beitragshöhe und seiner Lücken. Das kann praktisch sein, weil ab dem Tag der Eintragung im Grundbuch lückenloser Schutz besteht. Es kann aber auch ein alter, überteuerter oder unpassender Tarif sein.
Deshalb lohnt sich nach dem Kauf ein prüfender Blick in die übernommene Police. Der Gesetzgeber gibt dem neuen Eigentümer dafür ein Sonderkündigungsrecht: In der Regel kann man den geerbten Vertrag innerhalb eines Monats nach der Grundbucheintragung zum Ende des laufenden Versicherungsjahres oder außerordentlich kündigen und stattdessen einen eigenen, besser passenden Schutz abschließen. Wer diese Frist verstreichen lässt, bleibt zunächst im alten Vertrag hängen. Gerade bei älteren Häusern, bei denen der Vorbesitzer den Elementarschutz gespart hat, ist das ein häufiger und ärgerlicher Fehler.
Ein zweiter Klassiker beim Übergang betrifft die Versicherungssumme. Wurde am Haus über die Jahre viel modernisiert, ohne dass die Summe angepasst wurde, schleppt man eine Unterversicherung von Anfang an mit. Hier hilft nur, den aktuellen Wert sauber ermitteln zu lassen und die Police darauf einzustellen, statt blind die alten Zahlen zu übernehmen.
Häufige Fragen
Ist die Gebäudeversicherung Pflicht?
Eine gesetzliche Pflicht besteht in Deutschland nicht mehr, seit die alte Feuerversicherungspflicht abgeschafft wurde. In der Praxis führt aber kaum ein Weg daran vorbei: Wer sein Haus über einen Kredit finanziert, muss vom Kreditgeber fast immer eine Feuerversicherung nachweisen. Und ohne Absicherung wäre ein Brand für die meisten Eigentümer der finanzielle Ruin.
Zahlt die Versicherung bei Rückstau aus der Kanalisation?
Nur, wenn Rückstau ausdrücklich mitversichert ist, in der Regel über den Elementarschutz. Läuft nach Starkregen das Wasser aus dem Kanal in den Keller zurück, greift der reine Grundschutz nicht. Deshalb ist dieser Baustein für Häuser mit tiefliegenden Kellerräumen besonders relevant.
Was ist der Unterschied zwischen Neuwert und Zeitwert?
Die Wohngebäudeversicherung ersetzt üblicherweise den Neuwert, also die Kosten für einen Wiederaufbau in gleicher Art und Güte zu heutigen Preisen. Der Zeitwert wäre nur der um Alter und Abnutzung geminderte Betrag. Für Eigentümer ist der Neuwertschutz der entscheidende Vorteil, weil er im Totalschaden den echten Wiederaufbau finanziert.
Wann lohnt sich ein Wechsel des Anbieters?
Immer dann, wenn der eigene Tarif spürbar teurer ist als vergleichbare Angebote oder wichtige Bausteine fehlen. Ein jährlicher Vergleich schadet nie. Der Wechsel ist meist zum Ablauf des Vertragsjahres möglich, nach einem regulierten Schaden gibt es außerdem oft ein Sonderkündigungsrecht. Wichtig ist nur, den alten Vertrag erst zu kündigen, wenn der neue Schutz lückenlos steht.