
Kaum ein Griff ins Portemonnaie ist so alltäglich und wird trotzdem so selten hinterfragt wie die Wahl der richtigen Karte. Teuer wird es meist an Stellen, die in der Werbung nicht vorkommen. Deshalb lohnt sich vor dem Antrag ein genauer Blick darauf, wie Kreditkartenvergleich im Detail erklärt, welche Konditionen hinter den bunten Werbeversprechen stecken. Die folgenden Fragen und Antworten aus der Redaktion ordnen die wichtigsten Punkte.
„Die meisten wählen nach Gefühl, nicht nach Bedarf“
Woran scheitert die Kartenwahl am häufigsten?
Am Bauchgefühl. Viele nehmen die Karte, die ihnen die Hausbank am Schalter vorlegt, oder die mit dem schönsten Design. Dabei ist die erste Frage ganz nüchtern: Wofür wird die Karte überhaupt gebraucht? Zwei Urlaubsreisen im Jahr stellen andere Anforderungen als der tägliche kontaktlose Einkauf im Supermarkt. Erst der Bedarf, dann das Produkt.
Wie lässt sich der eigene Bedarf herausfinden?
Am einfachsten, indem man einen Monat lang mitschreibt, wo und wie bezahlt wird: online, im Ausland, an der Tankstelle, im Abo. Nach vier Wochen zeigt sich ein Muster. Das Bezahlverhalten in Deutschland verschiebt sich dabei spürbar. Laut der Studie der Deutschen Bundesbank zum Zahlungsverhalten verliert das Bargeld Jahr für Jahr an Boden, während Karte und Smartphone zulegen. Gerade deshalb sollte die eigene Karte bewusst ausgesucht und nicht einfach weitergeführt werden, weil sie schon immer im Portemonnaie steckte.
Kontaktlos zahlen ist Alltag, umso wichtiger ist es, die passende Karte bewusst auszuwählen.
Debit, Kredit oder Prepaid: Wo liegt der Unterschied?
Muss man die Kartentypen wirklich auseinanderhalten?
Ja, denn sie funktionieren verschieden. Grob gibt es drei Familien:
- Debitkarte: Der Betrag wird sofort vom Girokonto abgebucht. Praktisch, weit akzeptiert, kaum Zusatzleistungen.
- Kreditkarte: Sie räumt ein Zahlungsziel ein, bringt oft Reise-Extras mit, kann aber je nach Modell Gebühren und Zinsen verursachen.
- Prepaid-Karte: Funktioniert nur mit vorher aufgeladenem Guthaben. Kein Dispo, dafür volle Kostenkontrolle.
Bei Kreditkarten lohnt noch eine zweite Unterscheidung. Die klassische Charge-Karte sammelt die Umsätze eines Monats und bucht sie dann in einer Summe vom Girokonto ab. Eine Revolving-Karte dagegen zahlt standardmäßig nur einen Teilbetrag zurück, der Rest läuft als Kredit weiter. Mit diesem Wissen fällt reißerische Werbung deutlich seltener ins Gewicht.
Ist es ein Fehler, bei der Karte der Hausbank zu bleiben?
Nicht grundsätzlich. Gerade Institute wie die Sparkasse haben den Vorteil der Filiale um die Ecke und eines bekannten Ansprechpartners. Das ist vielen Menschen mehr wert als der letzte gesparte Euro, und das ist legitim. Blind unterschreiben sollte man trotzdem nicht. Selbst innerhalb eines Hauses gibt es meist mehrere Kartenvarianten mit spürbar unterschiedlichen Gebühren, und welche Konditionen gelten, steht im Preis- und Leistungsverzeichnis der jeweiligen Sparkasse.
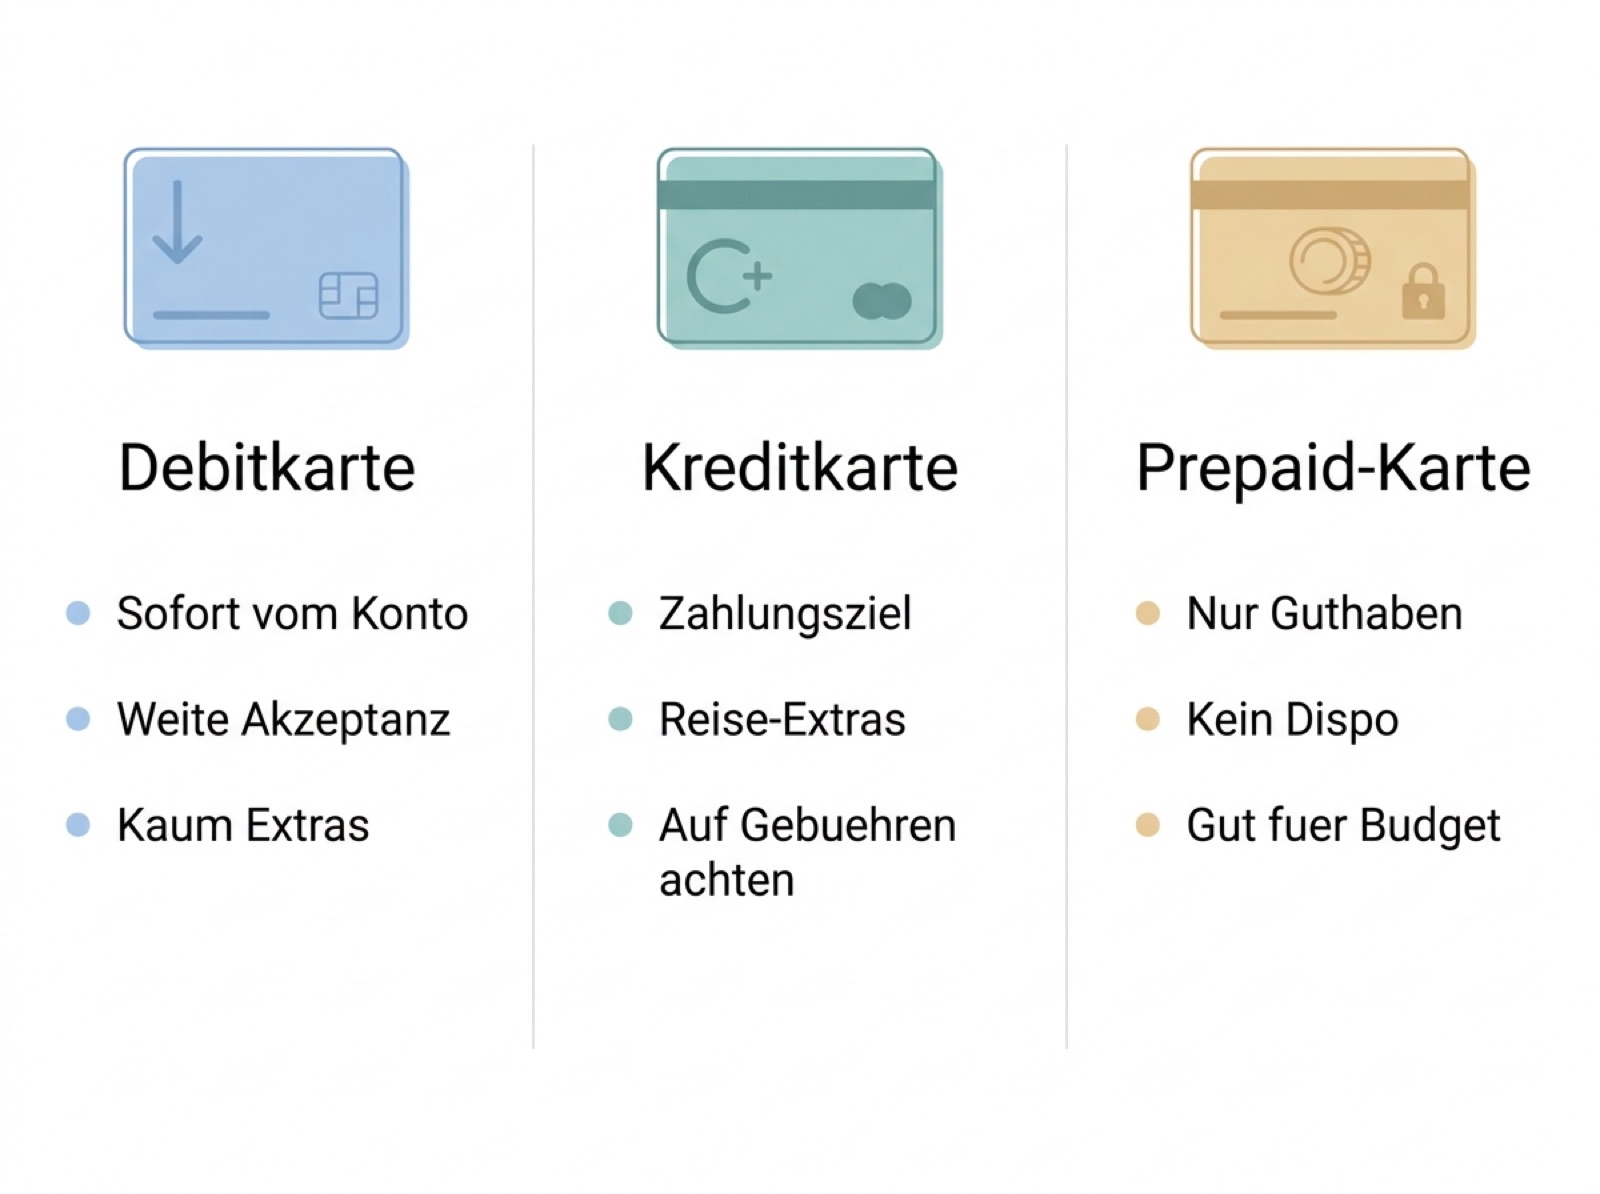
Drei Kartentypen, drei Logiken: Die Übersicht hilft bei der ersten Einordnung.
Gibt es einen Kartentyp, der für alle passt?
Nein. Es gibt keine beste Karte, nur die passende für eine bestimmte Lebenslage. Bei knappem Budget ist Prepaid oft die bessere Wahl als ein Kreditrahmen, der zum Schuldenmachen einlädt. Wer viel reist, spart mit einer Kreditkarte ohne Fremdwährungsentgelt im Ausland dagegen spürbar. Wie eng Kartenwahl und Budget zusammenhängen, zeigt auch der Blick auf das eigene Netto, etwa wie sich am Jahresende noch mehr aus dem Gehalt herausholen lässt.
Die Kostenfallen, die keiner auf dem Zettel hat
Wo lauern die typischen Gebührenfallen?
An drei Stellen. Die erste ist die Jahresgebühr, die manchmal erst im zweiten Jahr fällig wird: Im ersten Jahr ist die Karte „kostenlos“, danach gilt der reguläre Preis. Die zweite sind Auslandseinsätze, denn Fremdwährungsentgelte von rund zwei Prozent je Zahlung sind verbreitet. Die dritte ist die Teilzahlung, also der scheinbar bequeme Ratenkredit auf der Kreditkarte, dessen Sollzinsen oft im zweistelligen Bereich liegen.
Eine vierte Falle betrifft das Bargeld. Wer mit der Kreditkarte am Automaten abhebt, zahlt bei vielen Anbietern ein Entgelt von mehreren Prozent des Betrags, häufig mit einem Mindestbetrag von einigen Euro. Manche Banken berechnen zusätzlich Zinsen ab dem Tag der Abhebung. Beim Bezahlen im Geschäft gilt dagegen: Für Zahlungen mit einer gewöhnlichen Verbraucherkarte von Visa, Mastercard oder der Girocard darf der Händler seit Januar 2018 kein Extra-Entgelt verlangen (§ 270a BGB).
Was steht im Kleingedruckten, das man kennen sollte?
Die Verbraucherzentralen warnen seit Jahren davor, dass an Karten teure Extras wie Versicherungen gekoppelt werden, die kaum jemand braucht. Eine gute Übersicht dazu bietet die Verbraucherzentrale Hamburg zu teuren Kreditkarten-Extras. Verglichen werden sollten deshalb die Preis- und Leistungsverzeichnisse, nicht die Werbebanner. Vor einer Auslandsreise lohnt die Prüfung, was eine Zahlung in fremder Währung tatsächlich kostet. Wer regelmäßig Beträge umrechnet, weiß, wie schnell aus einem guten Kurs ein schlechtes Geschäft wird, wenn man sich die Rechnung anhand aktueller Wechselkurse einmal ansieht.
Zwei Regeln helfen dabei. Fragt ein Kartenterminal oder Geldautomat im Ausland, ob in Euro oder in Landeswährung abgerechnet werden soll, ist die Landeswährung meist günstiger, weil sonst der Betreiber einen eigenen Umrechnungskurs ansetzt. Und innerhalb der EU müssen Kartenanbieter seit der Verordnung (EU) 2019/518 ihre Umrechnungsaufschläge als Prozentsatz über dem Referenzkurs der Europäischen Zentralbank ausweisen, was den Vergleich leichter macht.
Vergleichen, ohne sich zu verzetteln
Wie behält man den Überblick, ohne stundenlang zu recherchieren?
Mit einer kurzen Checkliste, die sich in fünf Minuten durchgehen lässt:
- Fällt eine Jahresgebühr an, dauerhaft oder nur im ersten Jahr?
- Was kostet der Einsatz im Ausland und in fremder Währung?
- Gibt es kostenloses Bargeldabheben, und wo?
- Welche Extras sind dabei, und werden die wirklich gebraucht?
- Wie flexibel lässt sich zurückzahlen, und zu welchem Zinssatz?
Liegen diese fünf Punkte für zwei oder drei Karten nebeneinander, fällt die Entscheidung meist deutlich leichter.
Spielt die Technik eine Rolle?
Ja. Immer mehr Menschen zahlen per Smartphone oder Uhr, und nicht jede Karte lässt sich in jedes Wallet einbinden. Ob Apple Pay oder Google Pay unterstützt wird, steht meist in einer Liste auf der Website der Bank. Wer mit dem Handgelenk zahlen möchte, sollte das vor dem Abschluss prüfen. Welche Geräte dafür in Frage kommen, zeigt unser Überblick dazu, welche Smartwatch die beste ist. Die schönste Karte nützt wenig, wenn sie im Alltag nicht mitspielt.
Was gilt, wenn die Karte verloren geht?
Sofort sperren lassen, etwa über den zentralen Sperr-Notruf 116 116. Für Schäden vor der Sperranzeige haften Karteninhaber nach § 675v BGB in der Regel mit höchstens 50 Euro, bei grober Fahrlässigkeit, etwa einer auf der Karte notierten PIN, kann es deutlich mehr werden.
Ein letzter Rat zum Schluss
Keine Karte unter Zeitdruck abschließen. Gute Angebote laufen nicht davon, und ein Werbeversprechen mit Ablaufdatum ist fast immer ein Warnsignal. Eine halbe Stunde für die Checkliste und einen ruhigen Vergleich reicht meist aus. So bleibt am Ende eine Karte, die zum eigenen Alltag passt, und keine, die man nur erträgt. Dieser Überblick ersetzt allerdings keine individuelle Beratung zu Ihren Finanzen oder zu einem konkreten Kartenvertrag.